ขายบ้านติดธนาคาร ทำอย่างไรให้การเปลี่ยนมือทรัพย์สินราบรื่นและปลอดภัย
การตัดสินใจเปลี่ยนมืออสังหาริมทรัพย์มักมาพร้อมกับขั้นตอนและรายละเอียดทางกฎหมายมากมาย โดยเฉพาะเมื่อทรัพย์สินชิ้นนั้นยังคงมีภาระผูกพันทางการเงินกับสถาบันการเงิน เจ้าของบ้านหลายท่านมักมีความกังวลและเข้าใจว่า การจะประกาศขายบ้านหรือคอนโดมิเนียมที่กำลังผ่อนอยู่ เป็นเรื่องที่เป็นไปไม่ได้หากยังเคลียร์หนี้ไม่หมด
ในความเป็นจริง ตลาดอสังหาริมทรัพย์เปิดกว้างและมีกลไกจัดการเรื่องนี้อย่างเป็นระบบ การมีภาระจำนองไม่ได้หมายความว่าประตูแห่งการขายถูกปิดตาย หากแต่ต้องอาศัยความเข้าใจที่ถูกต้องในขั้นตอนการดำเนินงาน การสื่อสารที่โปร่งใสกับผู้ซื้อ และการเตรียมความพร้อมด้านเอกสารอย่างรัดกุม เพื่อให้กระบวนการตั้งแต่การทำสัญญาจนถึงวันโอนกรรมสิทธิ์ที่สำนักงานที่ดินราบรื่นที่สุด
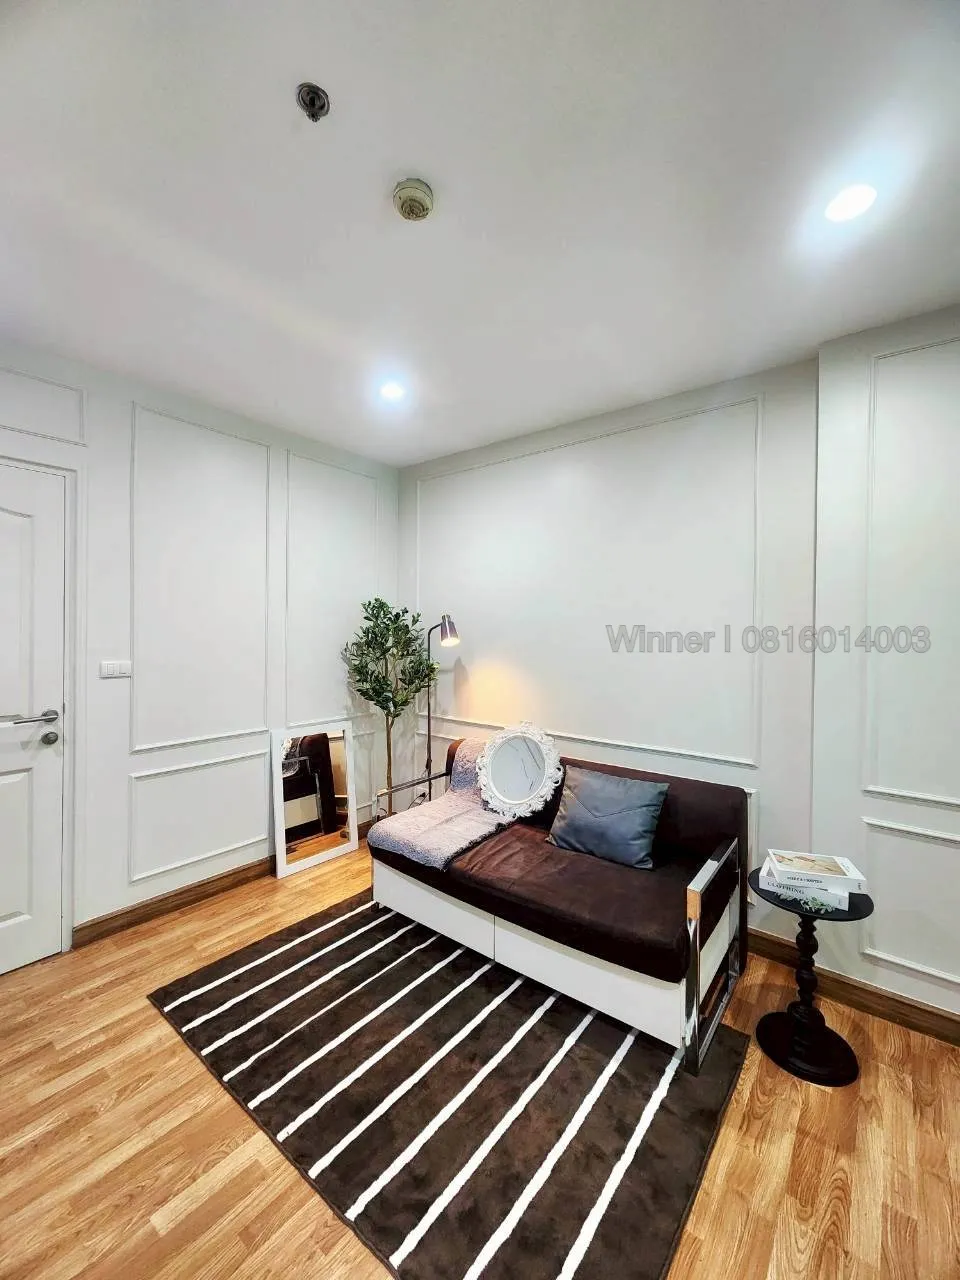
คอนโดแต่งใหม่ สไตล์สวย ใกล้ BTS วงเวียนใหญ่ พร้อมอยู่ เฟอร์ครบ เครื่องใช้ไฟฟ้าครบ แอร์ 2 ตัว ฟรีค่าโอน
💡 Main Insight: ภาระหนี้สินกับธนาคารไม่ใช่ข้อจำกัดในการขายอสังหาริมทรัพย์ หากผู้ขายเข้าใจกระบวนการจัดการวงเงินและขั้นตอนการไถ่ถอนที่ถูกต้อง ณ วันโอนกรรมสิทธิ์
ทำความเข้าใจสถานะภาระผูกพัน บ้านติดธนาคารกับบ้านติดจำนองต่างกันอย่างไร
ก่อนเริ่มต้นกระบวนการประกาศขาย เจ้าของทรัพย์ควรทำความเข้าใจสถานะทางกฎหมายของอสังหาริมทรัพย์ตนเองเสียก่อน เพื่อป้องกันความเข้าใจคลาดเคลื่อนที่อาจสร้างความสับสนให้แก่ผู้ซื้อในอนาคต
บ้านติดธนาคาร vs บ้านติดจำนอง
-
บ้านติดธนาคาร: หมายถึงอสังหาริมทรัพย์ที่อยู่ระหว่างสัญญาจดจำนองกับธนาคารพาณิชย์หรือสถาบันการเงินที่อยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย ไม่ว่าจะเป็นการขอสินเชื่อซื้อบ้านใหม่ การรีไฟแนนซ์ หรือการขอสินเชื่ออเนกประสงค์ประเภทบ้านแลกเงิน ซึ่งกลุ่มนี้จะมีระบบการจัดการที่ชัดเจนและมีความปลอดภัยสูง
-
บ้านติดจำนองทั่วไป: มีลักษณะการทำสัญญาจดจำนองเช่นเดียวกัน แต่ขอบเขตอาจครอบคลุมถึงการทำสัญญากู้ยืมกับบุคคลภายนอก นิติบุคคล หรือนายทุนอิสระ แม้จะดำเนินการได้รวดเร็วกว่าในแง่ของการอนุมัติ แต่ generalmente จะมาพร้อมกับอัตราดอกเบี้ยที่สูงกว่าและความเสี่ยงด้านสัญญาที่ต้องระมัดระวังเป็นพิเศษ
ความจริงเกี่ยวกับการขายบ้านที่ยังมีภาระหนี้
ความเชื่อที่ว่าต้องปิดหนี้เก่าให้หมดก่อนจึงจะประกาศขายได้นั้น เป็นความจริงเพียงครึ่งเดียวเท่านั้น ในทางปฏิบัติ สถาบันการเงินยินยอมให้เจ้าของทรัพย์สามารถขายอสังหาริมทรัพย์ที่ติดจำนองอยู่ได้

ทาวน์โฮม 2 ชั้น, 18.3 ตารางวา, เดอะ คอนเนค รัตนาธิเบศร์-ราชพฤกษ์ บ้านน่าอยู่ ราคาสบาย ใกล้รถไฟฟ้าบางรักใหญ่ เดินทางสะดวก ครบทุกฟังก์ชัน ในราคาน่าจับจอง!
เงื่อนไขสำคัญคือ การนำเงินสดหรือเงินสนับสนุนจากสินเชื่อของผู้ซื้อ มาเคลียร์ยอดหนี้คงค้างทั้งหมดในขั้นตอนการโอนกรรมสิทธิ์ เพื่อปลดภาระจำนองเดิมออกเสียก่อน แล้วจึงทำการจดจำนองใหม่ให้กับผู้ซื้อหรือโอนกรรมสิทธิ์อย่างสมบูรณ์ในคราวเดียวกัน
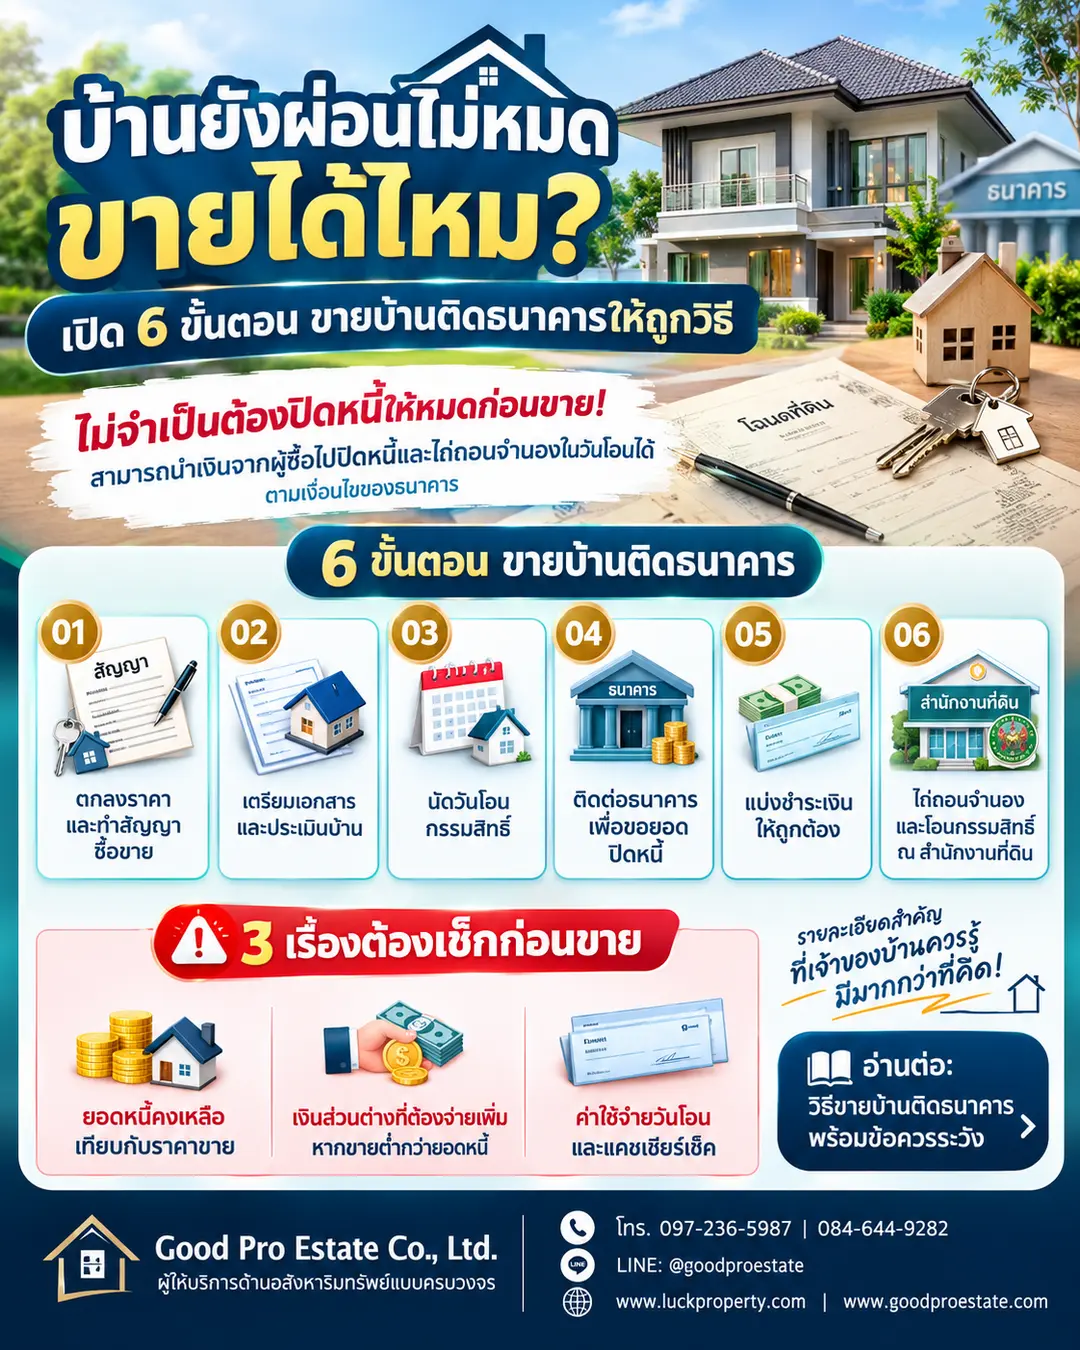
6 ขั้นตอนบริหารจัดการการขายบ้านติดธนาคาร
การเปลี่ยนมือบ้านที่ยังมีภาระผูกพันกับสถาบันการเงินจำเป็นต้องอาศัยลำดับขั้นตอนที่แม่นยำ เพื่อให้ทุกฝ่ายที่เกี่ยวข้องไม่ว่าจะเป็นผู้ซื้อ ผู้ขาย และธนาคาร สามารถประสานงานกันได้อย่างไร้รอยต่อ
1. ทำสัญญาจะซื้อจะขายและเปิดเผยข้อมูล
เมื่อตกลงซื้อขายกับผู้ซื้อได้แล้ว ขั้นตอนแรกคือการทำสัญญาจะซื้อจะขายตามปกติ พร้อมทั้งวางเงินมัดจำตามตกลง สิ่งสำคัญคือผู้ขายต้องแจ้งให้ผู้ซื้อทราบตั้งแต่วันแรกว่าบ้านหลังนี้ยังมีภาระจำนองอยู่ พร้อมระบุแนวทางชัดเจนว่าจะดำเนินการปลอดจำนองในวันโอนกรรมสิทธิ์
2. เตรียมเอกสารประกอบและประเมินราคา
หากผู้ซื้อจำเป็นต้องขอสินเชื่อจากธนาคาร ผู้ขายมีหน้าที่จัดเตรียมสำเนาโฉนดที่ดินและเอกสารการกู้ยืมเดิมให้ผู้ซื้อนำไปยื่นกู้ พร้อมทั้งเปิดโอกาสให้เจ้าหน้าที่ประเมินราคาจากธนาคารฝั่งผู้ซื้อเข้ามาสำรวจสภาพทรัพย์สินตามกระบวนการมาตรฐาน
3. นัดหมายวันโอนกรรมสิทธิ์ล่วงหน้า
เมื่อผู้ซื้อผ่านการอนุมัติสินเชื่อ หรือมีความพร้อมในการซื้อด้วยเงินสด ขั้นตอนต่อมาคือการประสานงานนัดวันโอนกรรมสิทธิ์ร่วมกัน การกำหนดวันที่แน่นอนมีความสำคัญอย่างมาก เนื่องจากยอดหนี้คงเหลือของธนาคารจะมีการคำนวณดอกเบี้ยรายวัน ทำให้ตัวเลขยอดปิดบัญชีเปลี่ยนไปตามปฏิทิน
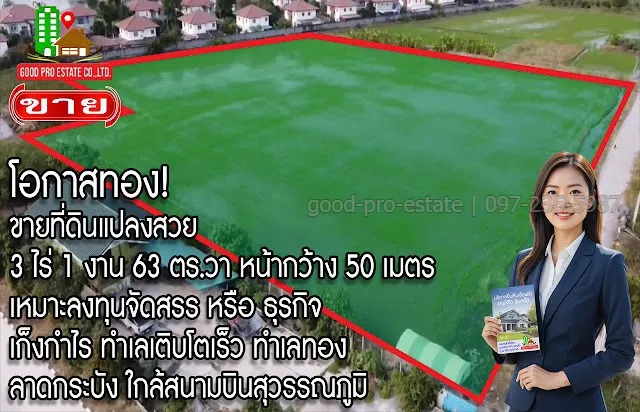
โอกาสทอง! ขายที่ดินแปลงสวย 3 ไร่ 1 งาน 63 ตร.วา, หน้ากว้าง 50 เมตร, เหมาะลงทุนจัดสรร หรือ ธุรกิจ, เก็งกำไร ทำเลเติบโตเร็ว, ทำเลทอง ลาดกระบัง ใกล้สนามบินสุวรรณภูมิ
4. ติดต่อธนาคารเจ้าของสินเชื่อเพื่อขอสรุปยอดหนี้
ก่อนถึงกำหนดนัดโอนกรรมสิทธิ์ ผู้ขายต้องติดต่อไปยังฝ่ายสินเชื่อของธนาคารที่จดจำนองอยู่ เพื่อแจ้งความประสงค์ในการปิดบัญชีจากการขายบ้าน ธนาคารจะทำการคำนวณยอดหนี้ปิดบัญชี ณ วันโอนจริง พร้อมออกเอกสารยอดหนี้คงเหลือมาให้
5. วางแผนการแบ่งชำระเงินและจัดการแคชเชียร์เช็ค
ขั้นตอนนี้ถือเป็นหัวใจสำคัญในการบริหารจัดการเงิน ผู้ขายต้องแจกแจงรายละเอียดให้ผู้ซื้อหรือธนาคารของผู้ซื้อทราบอย่างชัดเจนว่า จะต้องออกเช็คสั่งจ่ายอย่างไรบ้าง แบ่งเป็นเช็คสั่งจ่ายธนาคารเดิมของผู้ขายเพื่อทำเรื่องไถ่ถอนจำนอง และเช็คส่วนต่างที่เหลือ (หากราคาขายสูงกว่ายอดหนี้) ที่จะต้องสั่งจ่ายให้แก่ผู้ขายโดยตรง
6. ดำเนินธุรกรรมที่สำนักงานที่ดิน
ในวันนัดหมาย ตัวแทนจากธนาคารเดิมของผู้ขาย ผู้ซื้อ ธนาคารของผู้ซื้อ และตัวผู้ขายเอง จะต้องเดินทางมาพร้อมกันที่สำนักงานที่ดิน เจ้าหน้าที่จะทำการตรวจสอบเช็คสั่งจ่าย เมื่อถูกต้องครบถ้วน ธนาคารเดิมจะทำการปลดจำนอง ผู้ขายโอนกรรมสิทธิ์ให้ผู้ซื้อ และธนาคารใหม่ของผู้ซื้อจะดำเนินการจดจำนองต่อเนื่องทันที เป็นอันสิ้นสุดกระบวนการ
⚠️ ข้อควรระวังและปัจจัยที่ต้องตระหนักในการขายบ้านติดธนาคาร
การซื้อขายอสังหาริมทรัพย์ที่มีภาระผูกพันทางการเงินมีความซับซ้อนกว่าบ้านปลอดจำนอง เจ้าของทรัพย์จึงควรระมัดระวังในประเด็นสำคัญเหล่านี้ เพื่อป้องกันปัญหาทางกฎหมายและความเสียหายที่อาจเกิดขึ้น
-
ปัญหายอดหนี้สูงกว่าราคาขาย: ก่อนตัดสินใจประกาศขาย เจ้าของบ้านต้องประเมินราคาตลาดและคำนวณยอดหนี้คงเหลือในปัจจุบันอย่างรอบคอบ หากพบว่ายอดหนี้สูงกว่าราคาที่คาดว่าจะขายได้ ผู้ขายจำเป็นต้องเตรียมเงินสดสำรองส่วนต่างเพื่อนำมาโปะปิดหนี้ในวันโอน มิฉะนั้นธนาคารจะไม่สามารถออกเอกสารปลอดจำนองให้ได้
-
การสร้างความเข้าใจที่ถูกต้องให้ผู้ซื้อ: ผู้ซื้อบ้านมือสองบางท่านอาจมีความกังวลหรือหลีกเลี่ยงบ้านที่ยังมีภาระจำนอง หน้าที่ของผู้ขายคือการอธิบายขั้นตอนกระบวนการทางกฎหมายให้ผู้ซื้อเข้าใจว่า ทุกอย่างสามารถทำได้อย่างโปร่งใสผ่านสำนักงานที่ดินและสถาบันการเงิน
-
ความปลอดภัยด้านการเงินและเช็คสั่งจ่าย: การออกเช็คสั่งจ่ายต้องดำเนินการด้วยความระมัดระวังสูงสุด โดยต้องเป็นแคชเชียร์เช็คขีดคร่อมสั่งจ่ายในนามบุคคลหรือสถาบันการเงินผู้รับประโยชน์อย่างชัดเจน ห้ามรับเงินสดหรือเช็คเปล่าเด็ดขาด และผู้ขายควรขอสำเนาเช็คมาตรวจสอบความถูกต้องล่วงหน้าก่อนถึงวันนัดหมายโอนกรรมสิทธิ์
สรุปภาพรวมการซื้อขายบ้านติดธนาคาร
การขายบ้านที่ยังมีภาระผูกพันกับสถาบันการเงินไม่ใช่เรื่องยากอย่างที่หลายท่านกังวล ไม่ว่าจะเป็นบ้านเดี่ยว คอนโดมิเนียม หรือที่ดินที่อยู่ระหว่างการผ่อนชำระ ก็สามารถเปลี่ยนมือสู่เจ้าของใหม่ได้อย่างถูกต้องตามกฎหมาย หัวใจสำคัญอยู่ที่ความโปร่งใส ความเข้าใจในขั้นตอนการประสานงานระหว่างธนาคารและสำนักงานที่ดิน รวมถึงการบริหารจัดการกระแสเงินสดในวันโอนกรรมสิทธิ์ให้รอบคอบ เมื่อเตรียมตัวมาอย่างดี การซื้อขายอสังหาริมทรัพย์ประเภทนี้ก็จะดำเนินไปได้อย่างราบรื่นและปลอดภัยสำหรับทุกฝ่าย
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. — ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#อสังหาริมทรัพย์
#ตลาดอสังหาริมทรัพย์
#บ้าน
#คอนโด
#ขายบ้าน
#สินเชื่อบ้าน
#ลงทุนอสังหาริมทรัพย์
#LuckProperty