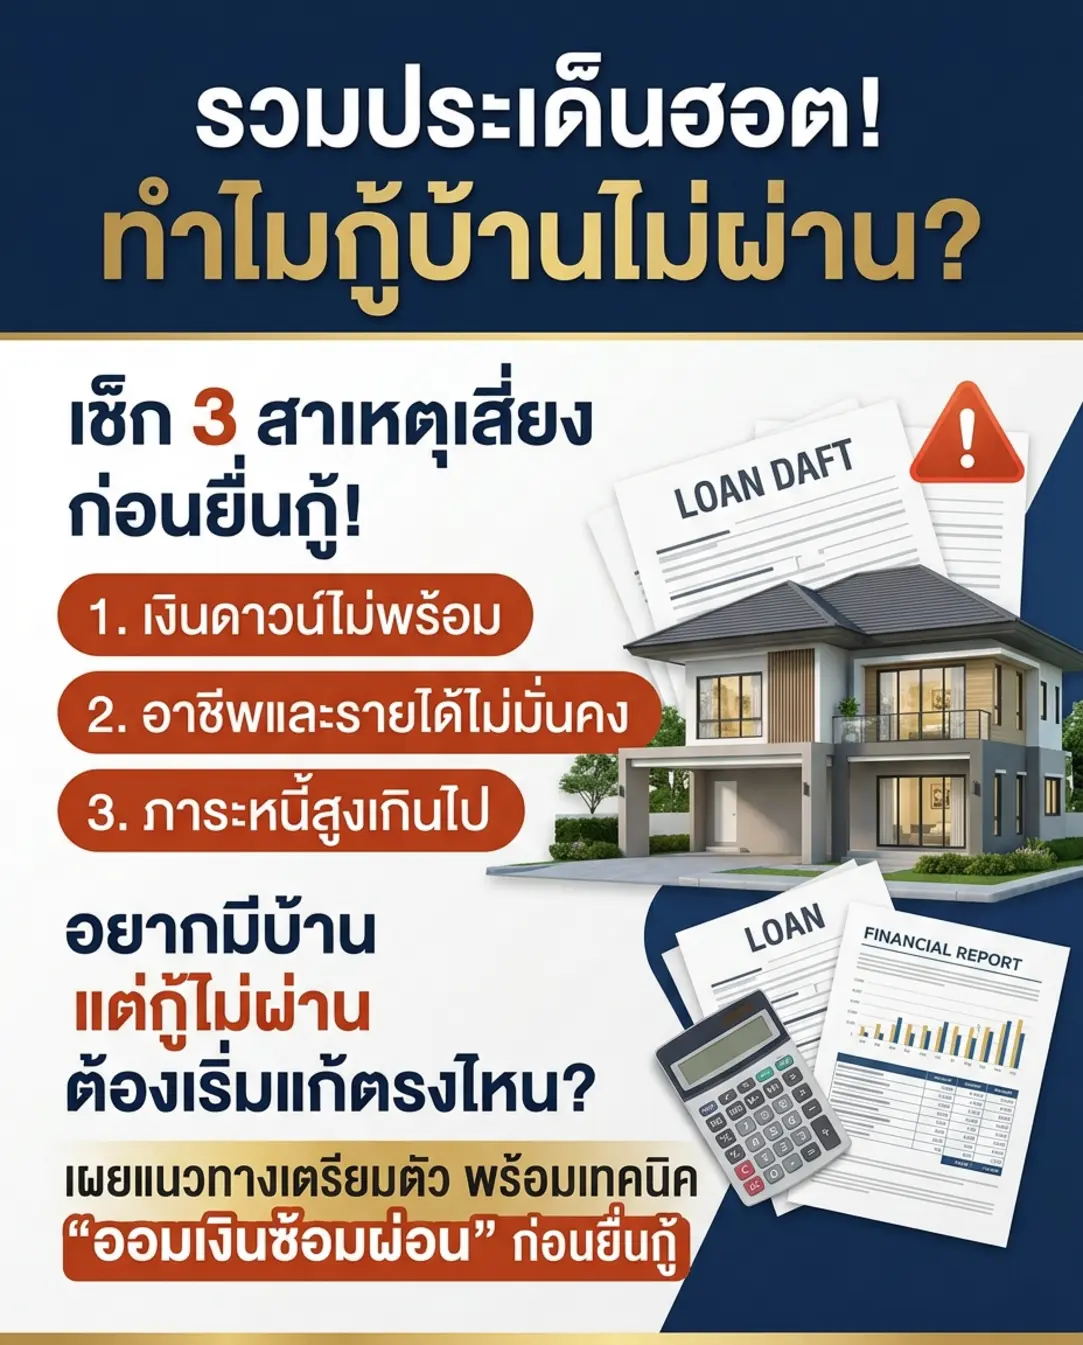
ไขข้อข้องใจ ปัญหาคาใจคนอยากมีบ้าน ทำไมยื่นกู้ธนาคารไม่ผ่านและวิธีแก้เกมให้ผ่านฉลุย
การตัดสินใจซื้อที่อยู่อาศัย ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์โฮม หรือคอนโดมิเนียม ถือเป็นหนึ่งในหมุดหมายสำคัญที่สุดของชีวิต แต่ในความเป็นจริง เส้นทางสู่การเป็นเจ้าของอสังหาริมทรัพย์ไม่ได้โรยด้วยกลีบกุหลาบเสมอไป หลายคนต้องเผชิญกับอุปสรรคชิ้นใหญ่ที่ทำให้ความฝันสะดุดลงเมื่อสถาบันทางการเงินปฏิเสธการอนุมัติสินเชื่อ
🔎 Insight
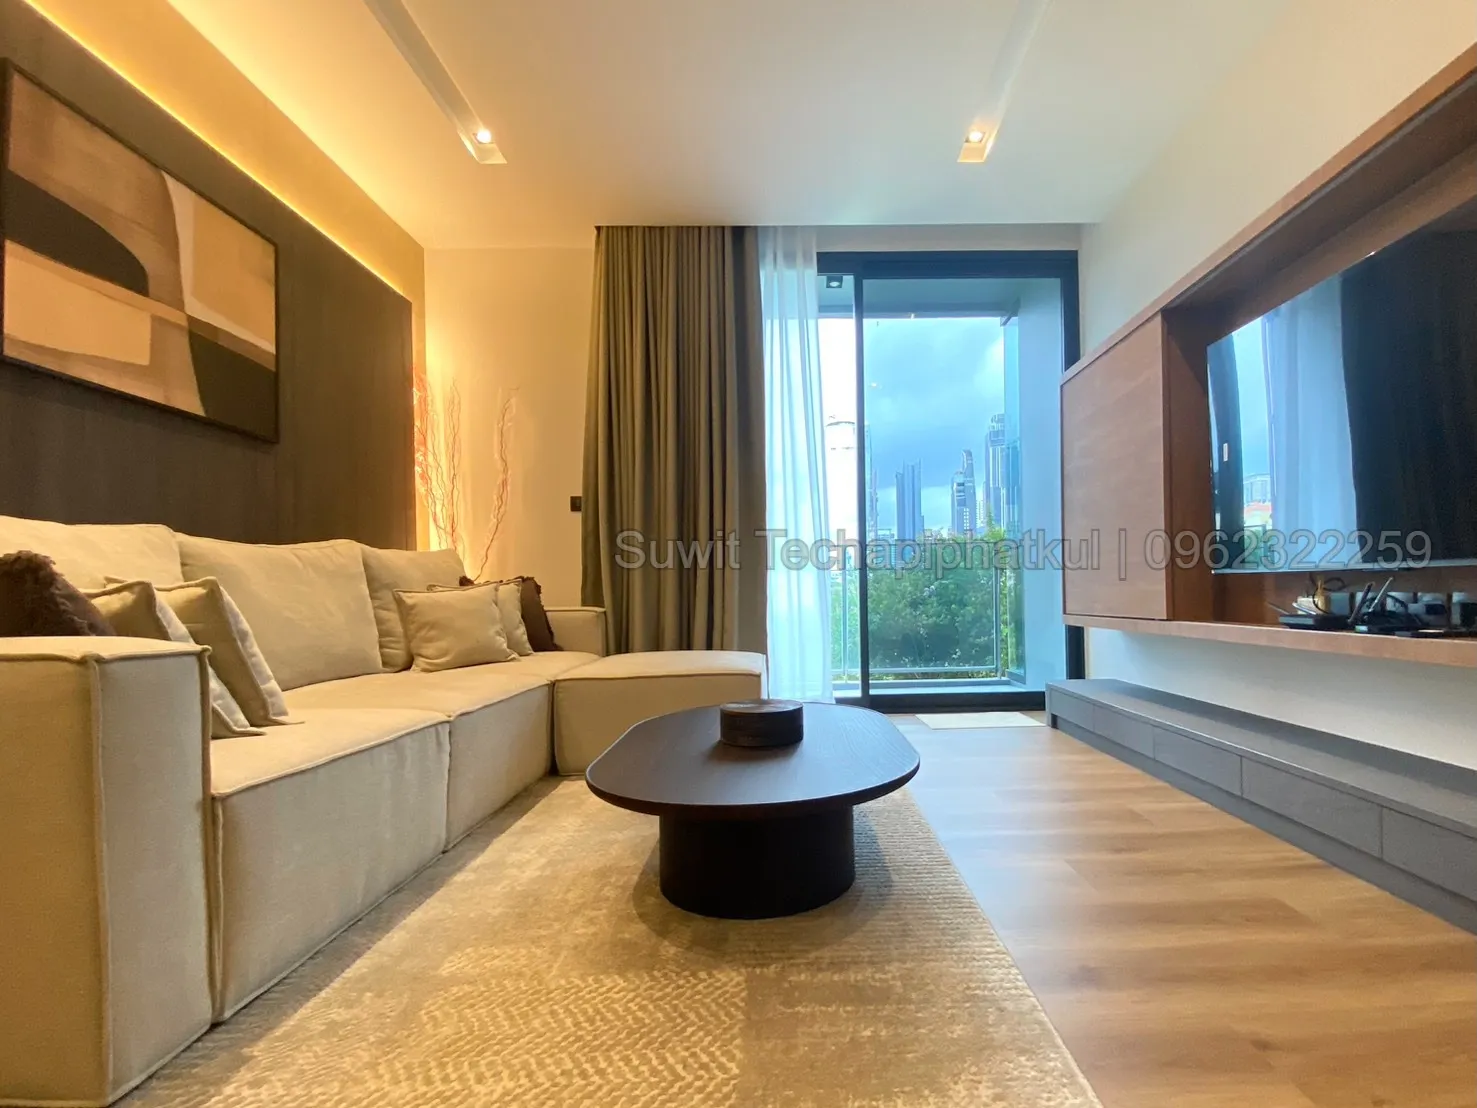
Rare Unit! The Room สุขุมวิท 38 ใกล้ BTS ทองหล่อ, Modern Luxury Room ขนาด 79.62 ตรม. ,ห้องสวยมาก Fully furnished พร้อมเข้าอยู่
ความเข้าใจผิดที่พบบ่อยที่สุดคือการคิดว่าหากมีรายได้ประจำและเลือกบ้านที่ราคาตรงใจแล้ว ธนาคารจะอนุมัติวงเงินให้ทันที แต่มิติของการพิจารณาสินเชื่อที่อยู่อาศัยมีความซับซ้อนกว่านั้นมาก การรู้เท่าทันเกณฑ์การประเมินของธนาคารจึงเป็นกุญแจสำคัญที่จะช่วยให้ผู้ซื้อเตรียมตัวได้อย่างแม่นยำ ลดความเสี่ยงในการถูกปฏิเสธ และเพิ่มโอกาสผ่านการอนุมัติในครั้งแรก
3 สาเหตุหลักที่ทำให้ธนาคารปฏิเสธสินเชื่อบ้าน
การที่ธนาคารไม่อนุมัติสินเชื่อไม่ได้เกิดขึ้นจากความบังเอิญ แต่มีเกณฑ์การประเมินที่ชัดเจนรองรับ ซึ่งผู้ซื้อควรรู้เท่าทันเพื่อหลีกเลี่ยงข้อผิดพลาดเหล่านี้
1. ปัญหาเงินดาวน์ไม่พอและความเข้าใจคลาดเคลื่อนเรื่องราคาประเมิน
หลายคนเข้าใจว่าวงเงินกู้จะคิดจากราคาซื้อขายจริงระหว่างผู้ซื้อและผู้ขาย แต่ในความเป็นจริง สถาบันการเงินจะอนุมัติวงเงินสินเชื่ออ้างอิงจาก ราคาประเมิน ซึ่งมักจะต่ำกว่าราคาซื้อขายจริง โดยทั่วไปธนาคารจะปล่อยวงเงินอยู่ที่ประมาณ 70-80% เท่านั้น ส่วนต่างอีก 20-30% ที่เหลือจึงเป็นภาระของผู้ซื้อที่ต้องเตรียมเงินสดมาวางเป็นเงินดาวน์
การไม่มีเงินออมก้อนนี้สะท้อนถึงความเปราะบางทางวินัยทางการเงิน หากผู้ซื้อไม่มีเงินสำรองในสัดส่วนดังกล่าว ธนาคารมักจะมองว่าความเสี่ยงในการผิดนัดชำระสูงเกินไป เพราะเงินดาวน์ทำหน้าที่เป็นเครื่องพิสูจน์ความมุ่งมั่นและความพร้อมที่แท้จริงของผู้กู้
2. ความมั่นคงในอาชีพและกระแสรายได้ระยะยาว
สินเชื่อที่อยู่อาศัยเป็นภาระทางการเงินระยะยาว การพิจารณาอาชีพและแหล่งที่มาของรายจึงมีความสำคัญอย่างยิ่ง ธนาคารไม่ได้มองแค่ว่าปัจจุบันมีเงินเดือนเท่าไหร่ แต่มองไปถึงความต่อเนื่องและความมั่นคงของธุรกิจหรือองค์กรที่สังกัด
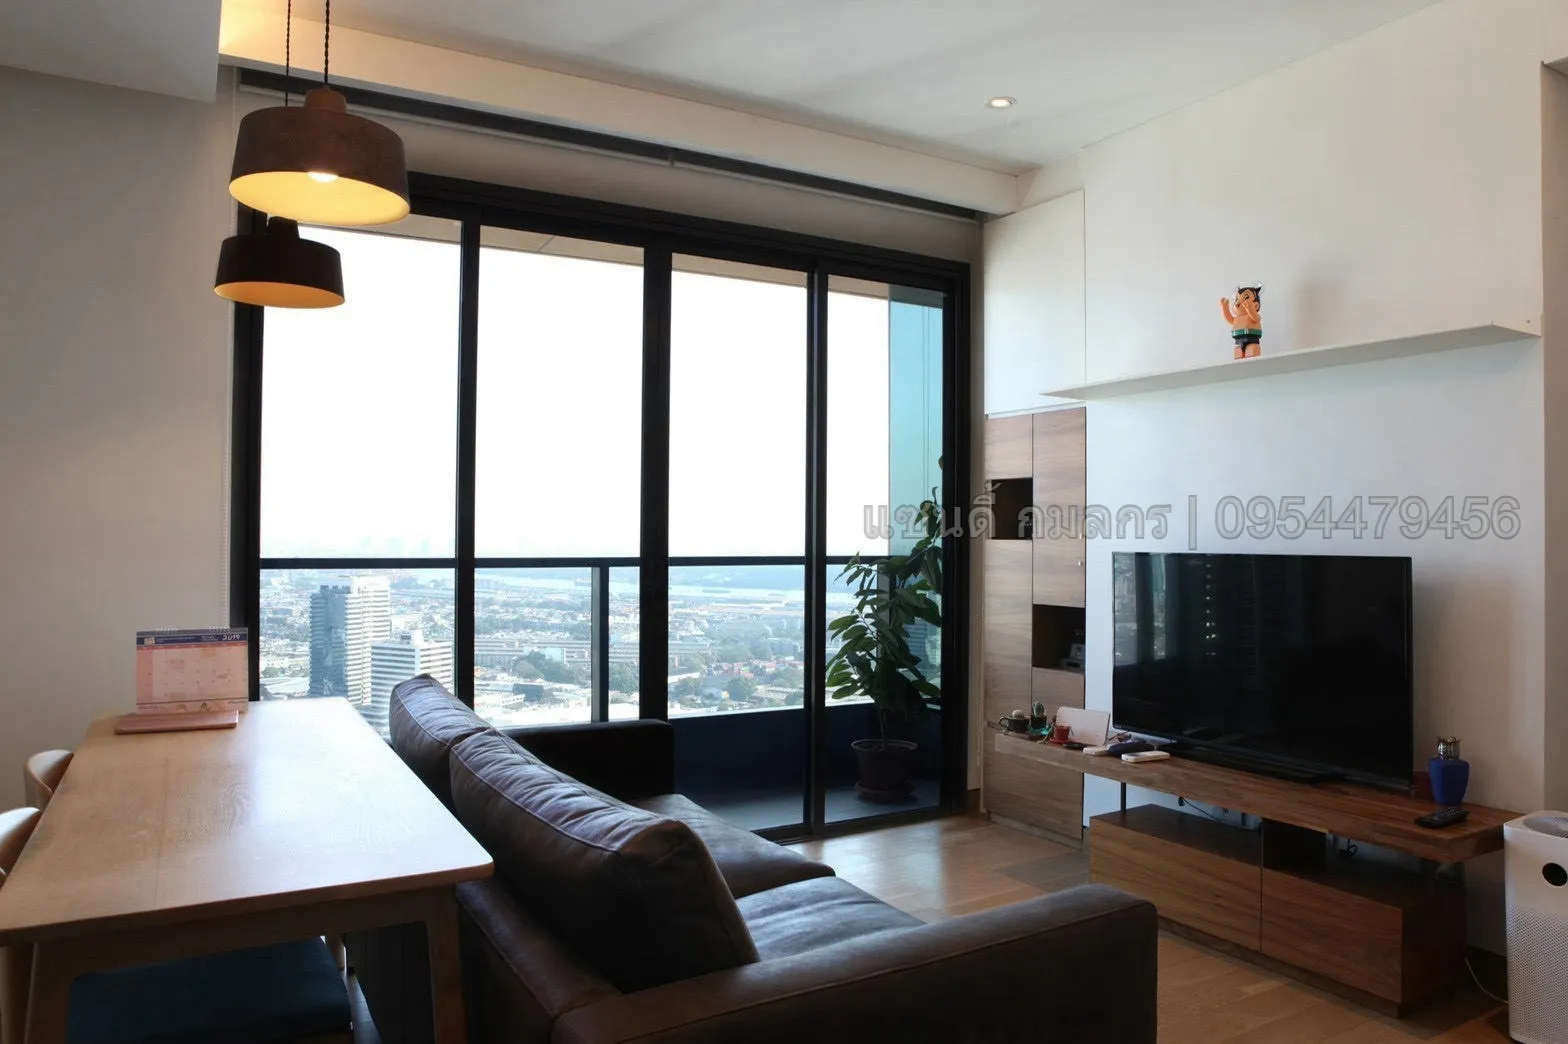
ขายคอนโด เดอะ ลุมพินี 24 สุขุมวิท 24 BTSพร้อมพงษ์ ใกล้ห้างเอ็มโพเรียม ชั้นสูง วิวโค้งน้ำเจ้าพระยา รายละเอียดทรัพย์: The Lumpini 24 Selling Price 10,500,000 baht 2 bedroom 2 bathroom 54.27 S.qm. 37 floor (Corner room) High floor Nice view Fully finished Balcony (ทิศตะวันออก) เฟอร์นิเจอร์ส่วนใหญ่ยี่ห้อ Niiq ชุดครัว KVIK มูลค่ากว่า 350,000 บาท พร้อมเครื่องไฟฟ้า อาทิ - ไมโครเวฟ Siemens - เตาอบ Siemens - เตาไฟฟ้า 2 หัว Siemens - เครื่องซักผ้า Siemens - เครื่องดูดควัน Franke - เครื่องทำน้ำร้อน(ใต้ซิงค์น้ำ) Siemens - ก็อกน้ำ Blanco - ตู้เย็น Mitsubishi 2 ประตู 15 คิว - ชุดม่านม้วน ยี่ห้อ Toso มูลค่า 120,000 บาท รายละเอียดโครงการ The Lumpini 24 (เดอะ ลุมพินี 24) เป็นคอนโดมิเนียมที่ถูกพัฒนาโดย ลุมพินี ดีเวลลอปเม้นท์ ตั้งอยู่บน 92 สุขุมวิท 24 แขวง คลองตัน เขต คลองเตย กรุงเทพมหานคร 10110 โครงสร้างของ เดอะ ลุมพินี 24 แล้วเสร็จในปี 2013 คอนโดนี้ มีอาคารเดียว จำนวน 46 ชั้น และ รวมทั้งหมด 400 ยูนิต สถานที่สำคัญใกล้เคียง ใกล้ ดิ เอ็มโพเรียม ใกล้ ดิ เอ็มควอเทีย ใกล้Big C พระราม 4 สิ่งอำนวยความสะดวก สิ่งอำนวยความสะดวกที่ The Lumpini 24 (เดอะ ลุมพินี 24) รวมทั้ง ลิฟท์ ที่จอดรถ การรักษาความปลอดภัย 24 ชั่วโมง กล้องวงจรปิด สระว่ายนำ้ ห้องเซาว์น่า ฟิตเนส สวนหย่อม / พื้นที่จัดบาร์บีคิว ร้านค้าในโครงการ ร้านอาหารในโครงการ wi-fi" ติดต่อสอบถามเพิ่มเติม: Tel: 0954479456 แซนดี้ Line:san1dy2 Real Estate All Co, Ltd. รับฝากขาย เช่า บ้าน คอนโด โกดัง อสังหาริมทรัพย์ทุกชนิด #salecondothelumpini24 #sellcondosukhumvit #sellcondonearbts #sellcondonearbtsprompong #ขายคอนโดใกล้btsพร้อมพงษ์ #ขายคอนโด2นอน2น้ำสุขุมวิท #ขายคอนโดเดอะลุมพีนี24
กลุ่มผู้ประกอบอาชีพอิสระ ฟรีล้านซ์ หรือเจ้าของกิจการขนาดเล็กที่ไม่มีเอกสารแสดงรายได้หรือสลิปเงินเดือนชัดเจน มักจะพบอุปสรรคในจุดนี้มากกว่าพนักงานประจำ เนื่องจากความผันผวนของกระแสเงินสดทำให้ธนาคารคาดการณ์ความสามารถในการผ่อนชำระระยะยาวได้ยาก
3. ภาระหนี้สินเดิมและรายได้สุทธิหลังหักค่าใช้จ่าย
ประเด็นนี้ถือเป็นจุดตายของหลาย ๆ คน สมมติฐานในการคำนวณวงเงินกู้โดยทั่วไปคือ การผ่อนชำระหนี้บ้าน 1 ล้านบาท เป็นระยะเวลา 15 ปี จะตกอยู่ที่ประมาณ 7,000 ถึง 8,000 บาทต่อเดือน หากผู้กู้มีรายได้รวม 30,000 บาท แต่มีภาระผ่อนรถ ผ่อนบัตรสินเชื่อส่วนบุคคล รวมถึงค่าใช้จ่ายในการดำรงชีวิตประจำวัน เมื่อหักลบออกแล้วเงินที่เหลือไม่เพียงพอต่อการผ่อนค่างวดบ้าน ธนาคารย่อมไม่สามารถอนุมัติสินเชื่อให้ได้ เพราะเกินขีดความสามารถทางการเงินที่กฎหมายและนโยบายควบคุมความเสี่ยงกำหนด
💡 วิเคราะห์มุมมองการเงินอสังหาริมทรัพย์ การเตรียมความพร้อมก่อนยื่นกู้
ตลาดอสังหาริมทรัพย์ในปัจจุบันมีความเข้มงวดในการปล่อยสินเชื่อมากขึ้น เนื่องจากอัตราหนี้ครัวเรือนอยู่ในระดับสูง การเตรียมตัวของผู้ซื้อจึงไม่ใช่แค่การเลือกทำเลหรือรูปแบบที่อยู่อาศัยที่ชอบเท่านั้น แต่ต้องเป็นการปรับโครงสร้างทางการเงินส่วนบุคคลให้สอดคล้องกับเกณฑ์ของสถาบันการเงิน
การสร้างประวัติทางการเงินที่ดีล่วงหน้าเปรียบเสมือนการสร้างเครดิตเรตติ้งส่วนตัว ผู้ที่รู้ตัวว่ามีความเสี่ยง เช่น ไม่มีสลิปเงินเดือน หรือเคยมีประวัติการชำระหนี้สะดุดแต่ได้เคลียร์ยอดค้างชำระเรียบร้อยแล้ว จำเป็นต้องใช้เวลาในการฟื้นฟูวินัยทางการเงินอย่างน้อย 6 ถึง 12 เดือน เพื่อให้ธนาคารเห็นตัวเลขกระแสเงินสดหมุนเวียนที่สม่ำเสมอ
⚠️ แนวทางแก้เกมสำหรับคนอยากมีบ้านแต่ยังไม่พร้อม
หากผลการประเมินเบื้องต้นบ่งชี้ว่าอยู่ในกลุ่มเสี่ยง ไม่ควรดันทุรังยื่นกู้ทันทีเพราะจะทำให้เสียประวัติเครดิตบูโรโดยใช่เหตุ แต่ควรใช้แนวทางปฏิบัติเหล่านี้ในการยกระดับความพร้อม:
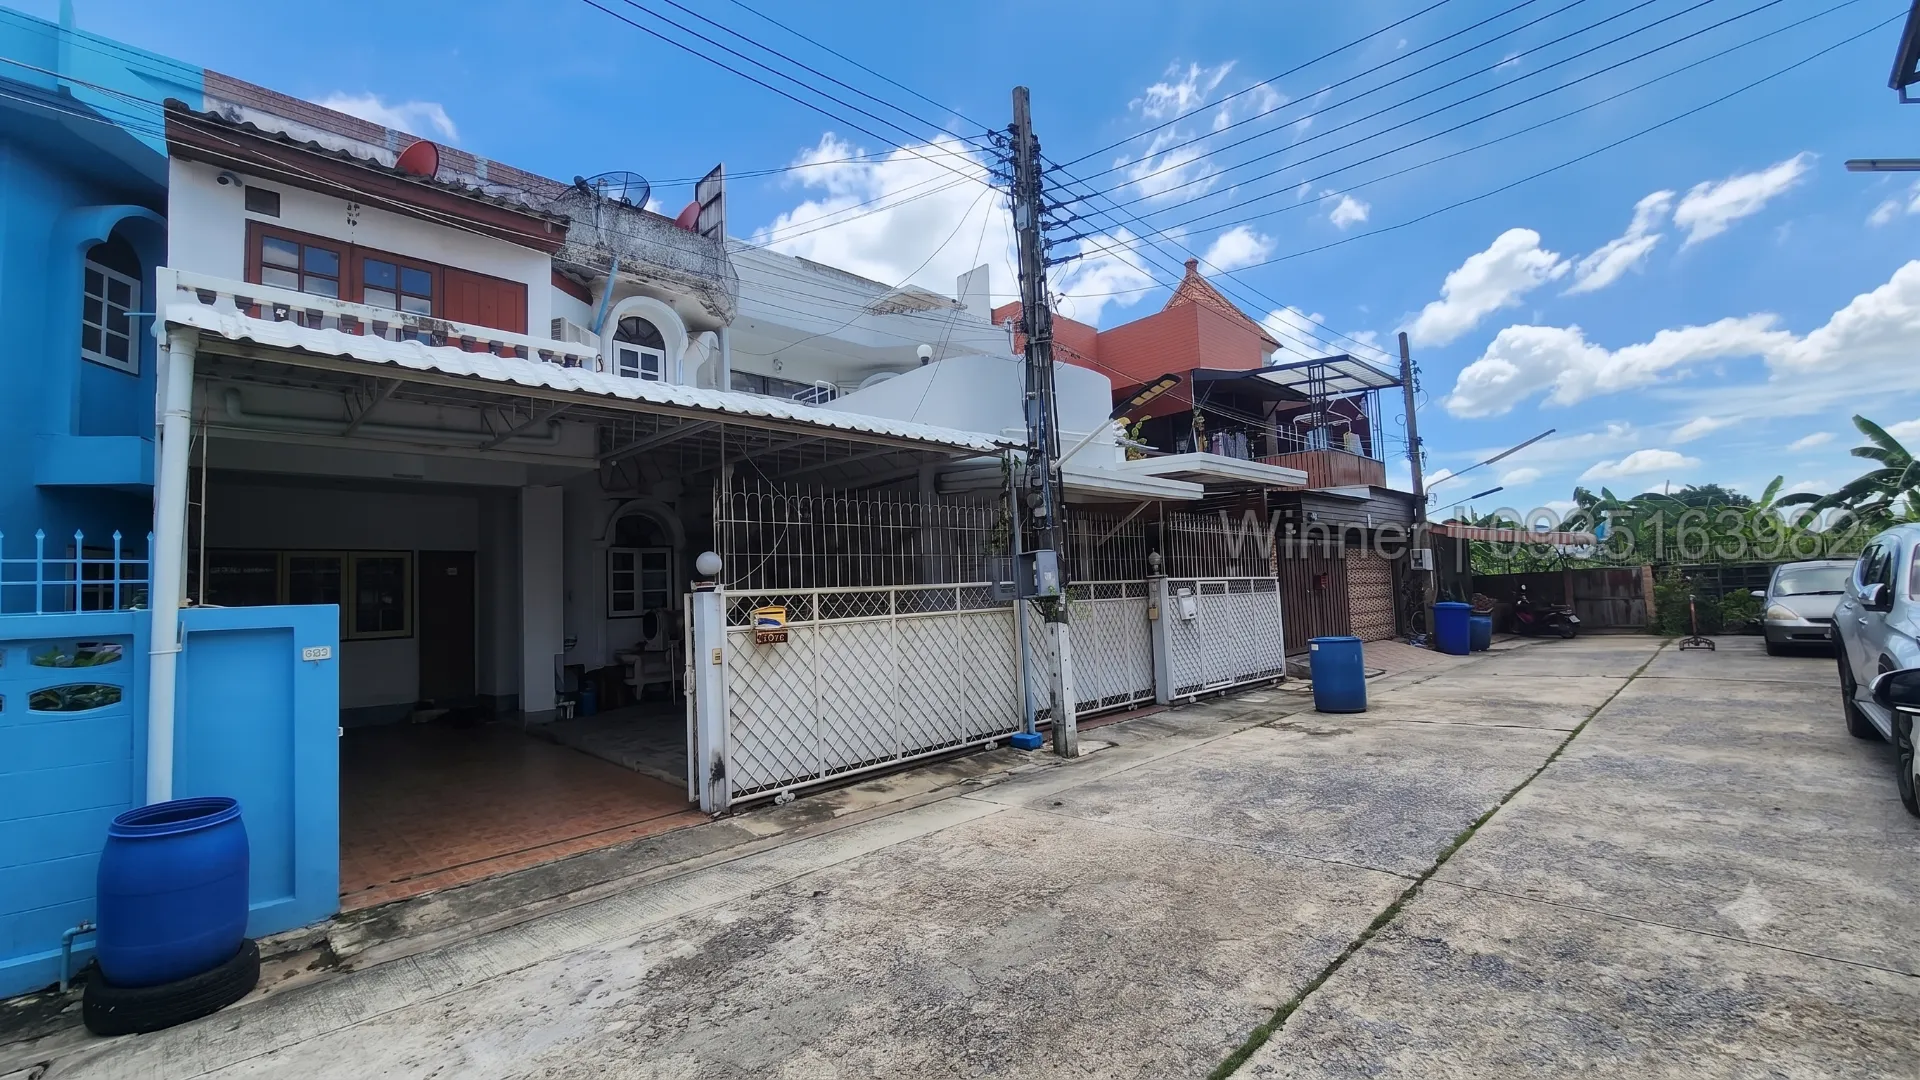
ขายด่วน! ทาวน์เฮ้าส์ 31 ตร.ว. สาธุประดิษฐ์ 57 | ราคา 7.9 ล้าน
-
การออมคือการซ้อมกู้: ลองหักเงินเก็บในจำนวนที่เท่ากับค่างวดบ้านที่คาดว่าจะต้องผ่อนในแต่ละเดือนเข้าบัญชีเงินฝากอย่างมีวินัยทุก ๆ เดือน เป็นเวลา 6-12 เดือน วิธีนี้ช่วยให้รู้ตัวว่าสามารถบริหารสภาพคล่องในชีวิตประจำวันภายใต้ภาระใหม่ได้จริงหรือไม่
-
จัดทำบัญชีรายรับ-รายจ่าย: สำหรับผู้ที่ไม่มีสลิปเงินเดือน การทำสมุดบันทึกรายการเดินบัญชีอย่างสม่ำเสมอ แสดงที่มาที่ไปของรายได้ให้ชัดเจน จะช่วยสร้างความน่าเชื่อถือเมื่อยื่นขอสินเชื่อ
-
ใช้บริการสถาบันการเงินเฉพาะกิจ: สำหรับผู้ที่มีรายได้ไม่พอกับราคาที่ต้องการ หรือประกอบอาชีพอิสระ ปัจจุบันมีโครงการสนับสนุนจากภาครัฐ เช่น โครงการโรงเรียนการเงินของธนาคารอาคารสงเคราะห์ (ธอส.) ที่เปิดโอกาสให้ผู้สนใจเข้ามาศึกษาแนวทางการเตรียมความพร้อม จัดทำบัญชีรายรับ-รายจ่ายตามเกณฑ์ และสร้างประวัติทางการเงินใหม่ผ่านการออม พร้อมรับสิทธิพิเศษเมื่อทำตามเงื่อนไขที่กำหนด
📈 แนวโน้มตลาดและการปรับตัวของผู้ซื้อ
ในภาวะที่สถาบันการเงินระมัดระวังในการปล่อยสินเชื่อมากขึ้น ผู้พัฒนาโครงการอสังหาริมทรัพย์หลายแห่งเริ่มหันมาให้ความสำคัญกับการให้คำปรึกษาด้านการเงินแก่ลูกค้าตั้งแต่เนิ่น ๆ (Financial Advisory) เพื่อช่วยคัดกรองและเตรียมความพร้อมให้ผู้ซื้อสามารถกู้ผ่านได้จริง สิ่งนี้สะท้อนให้เห็นว่าความสำเร็จในการซื้อที่อยู่อาศัยยุคนี้ไม่ได้วัดกันที่ความอยากได้เพียงอย่างเดียว แต่เป็นการผสมผสานระหว่างความพร้อมของตัวสินค้า ความเหมาะสมของทำเล และความมั่นคงทางการเงินของผู้ซื้ออย่างแท้จริง
บทสรุป
ปัญหาการกู้บ้านไม่ผ่านไม่ใช่ทางตัน แต่เป็นสัญญาณเตือนภัยที่บอกให้หันกลับมาตรวจสอบสุขภาพทางการเงินของตนเอง การเริ่มต้นวางแผนออมเงินอย่างมีวินัย จัดการหนี้สินเดิมให้เรียบร้อย และสร้างหลักฐานทางการเงินที่โปร่งใส จะช่วยเปลี่ยนกลุ่มเสี่ยงให้กลายเป็นผู้กู้ที่มีคุณภาพ และทำให้ความฝันในการมีกรรมสิทธิ์ในอสังหาริมทรัพย์ขยับเข้ามาใกล้ความจริงมากยิ่งขึ้น
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. — ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#อสังหาริมทรัพย์
#ตลาดอสังหาริมทรัพย์
#บ้าน
#คอนโด
#กู้บ้านไม่ผ่าน
#สินเชื่อบ้าน
#ลงทุนอสังหาริมทรัพย์
#LuckProperty