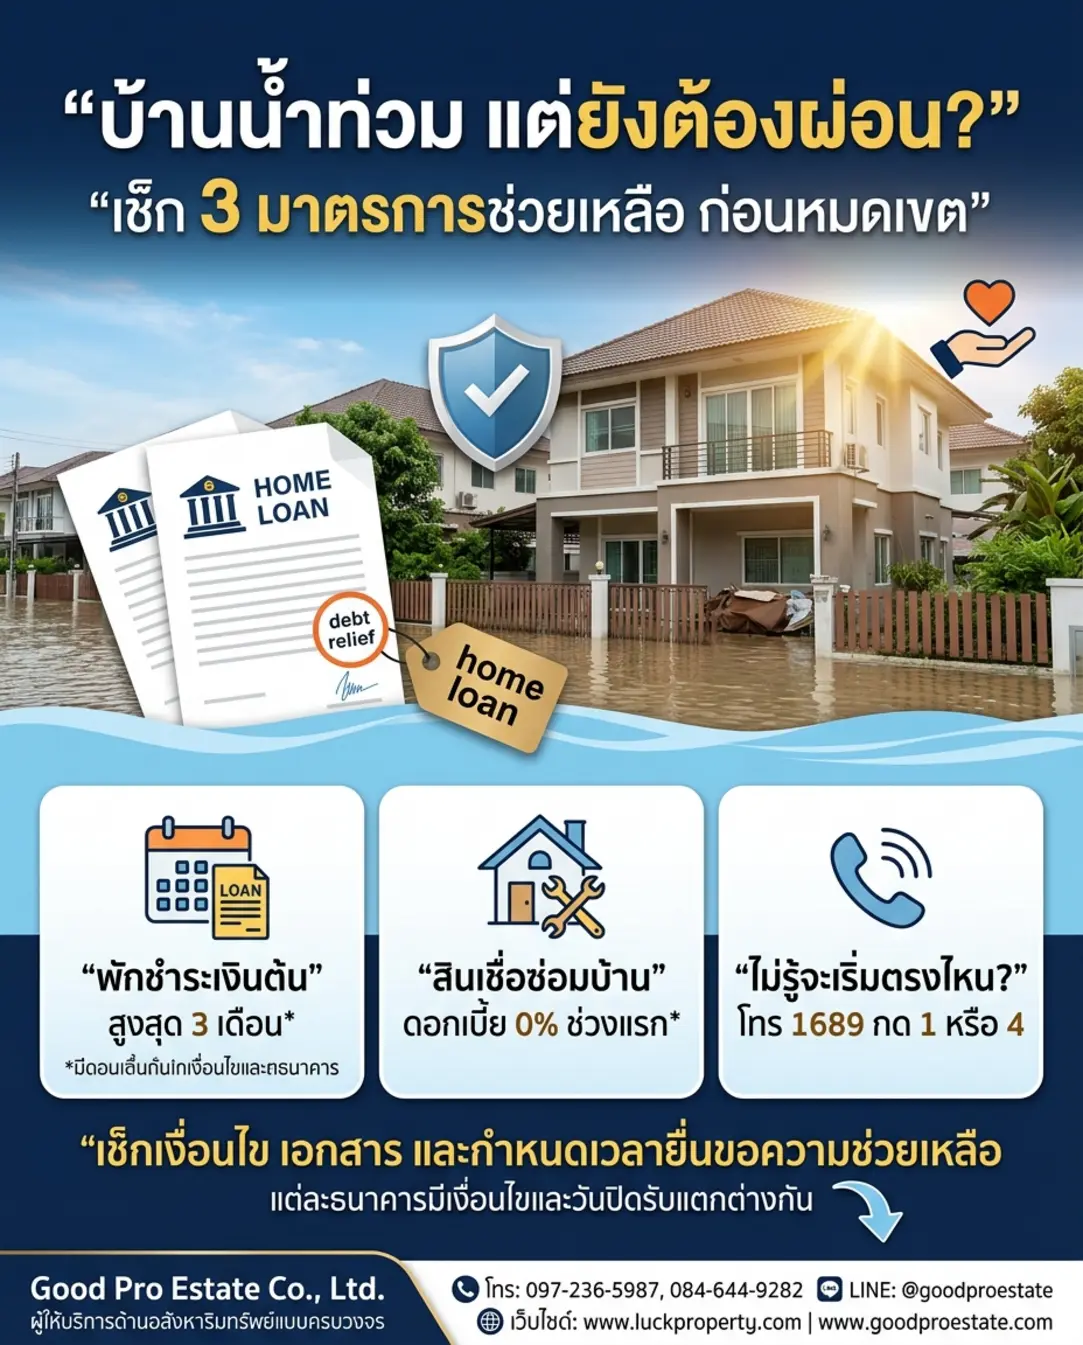
ทางออกคนผ่อนบ้าน: เจาะลึกมาตรการช่วยเหลือลูกหนี้สินเชื่อบ้านจากภัยน้ำท่วม พักหนี้และกู้ซ่อมดอกเบี้ย 0%
การเผชิญหน้ากับวิกฤตอุทกภัยสร้างความเสียหายต่อทรัพย์สินและสภาพความเป็นอยู่ โดยเฉพาะกับผู้ที่เป็นเจ้าของที่อยู่อาศัยที่ยังอยู่ระหว่างการผ่อนชำระกับสถาบันการเงิน ความท้าทายสำคัญคือการต้องแบกรับภาระทางการเงินถึงสองด้านพร้อมกันในเวลาเดียวกัน ระหว่างค่าใช้จ่ายในการซ่อมแซมฟื้นฟูตัวบ้านที่ได้รับความเสียหาย และภาระค่างวดสินเชื่อบ้านรายเดือนที่ยังคงต้องชำระตามกำหนดเดิม การทำความเข้าใจว่าสถาบันการเงินมีเครื่องมือหรือกลไกใดบ้างเข้ามาช่วยบรรเทาภาระ จึงเป็นกุญแจสำคัญที่จะช่วยประคับประคองสถานการณ์ให้ผ่านพ้นช่วงเวลาที่ยากลำบากนี้ไปได้
ในรอบปีนี้ ภาคธนาคารพาณิชย์และสถาบันการเงินเฉพาะกิจของรัฐได้ทยอยออกมาตรการความช่วยเหลือลูกหนี้สินเชื่อบ้านที่ได้รับผลกระทบจากอุทกภัยอย่างต่อเนื่อง โดยมีเป้าหมายหลักเพื่อลดสภาพคล่องที่ตึงตัว ยืดระยะเวลาการชำระหนี้ และสนับสนุนเงินทุนต้นทุนต่ำสำหรับใช้ในการบูรณะซ่อมแซมที่อยู่อาศัย การรู้เท่าทันสิทธิประโยชน์และเงื่อนไขของแต่ละมาตรการจะช่วยให้เจ้าของบ้านสามารถวางแผนจัดการทางการเงินได้อย่างมีประสิทธิภาพ และป้องกันไม่ให้เกิดปัญหาการผิดชำระหนี้ในระยะยาว

คอนโดติด BTS วุฒากาศ แค่ 80 เมตร! ห้องสวยครบ พร้อมอยู่ วิวพระมหาเจดีย์วัดปากน้ำ ทำเลเข้าเมืองสาทรสะดวก ใกล้ห้าง เดินทางง่าย ส่วนกลางดี ราคาจับต้องได้ ต่ำกว่า 3 ล้าน หาแบบนี้ยากมาก
ทำความเข้าใจความท้าทายทางการเงินของเจ้าของบ้านยามวิกฤต
เมื่อที่อยู่อาศัยซึ่งถือเป็นสินทรัพย์ที่มีมูลค่าสูงและเป็นศูนย์กลางการใช้ชีวิตได้รับความเสียหายจากภัยธรรมชาติ ผลกระทบที่ตามมาไม่ได้หยุดอยู่แค่ตัวโครงสร้างหรือเฟอร์นิเจอร์ภายในบ้าน แต่ยังสะเทือนไปถึงกระแสเงินสดของครัวเรือน การสูญเสียรายได้ชั่วคราวประกอบกับค่าใช้จ่ายก้อนโตในการซ่อมแซมทำให้ความสามารถในการชำระหนี้ลดลงอย่างฉับพลัน
🏠 บ้าน ในฐานะที่เป็นทั้งสินทรัพย์และที่อยู่อาศัย จำเป็นต้องได้รับการดูแลรักษาอย่างเร่งด่วนเพื่อป้องกันความเสียหายลุกลาม แต่ในขณะเดียวกัน การรักษาเครดิตทางการเงินกับธนาคารก็เป็นสิ่งที่ไม่ควรมองข้าม การเลือกใช้มาตรการพักชำระหนี้หรือปรับลดค่างวดจึงทำหน้าที่เสมือนเป็นกันชนทางการเงิน ช่วยให้ครัวเรือนมีเงินสดเหลือเพียงพอสำหรับใช้จ่ายในชีวิตประจำวันและการฟื้นฟูสภาพความเป็นอยู่เบื้องต้น โดยไม่ต้องเผชิญกับความกดดันจากการทวงถามหนี้หรือการเสียประวัติเครดิตบูโร
🔎 วิเคราะห์ผลกระทบต่อตลาดอสังหาริมทรัพย์: ในมุมมองของตลาดที่อยู่อาศัย เหตุการณ์ภัยพิบัติมักสร้างแรงกระแทกชั่วคราวต่อความเชื่อมั่นของผู้บริโภคและการตัดสินใจซื้อโครงการในทำเลที่มีความเสี่ยงด้านอุทกภัย มาตรการช่วยเหลือจากธนาคารจึงไม่ได้เป็นเพียงเครื่องมือบรรเทาความเดือดร้อนให้แก่ลูกหนี้รายบุคคลเท่านั้น แต่ยังมีส่วนช่วยพยุงเสถียรภาพของตลาดอสังหาริมทรัพย์โดยรวม ไม่ให้เกิดปัญหา NPL (Non-Performing Loans) หรือหนี้เสียในกลุ่มสินเชื่อที่อยู่อาศัยพุ่งสูงขึ้นอย่างรวดเร็ว ซึ่งอาจส่งผลกระทบลูกโซ่ไปยังความเชื่อมั่นของสถาบันการเงินในการปล่อยสินเชื่อใหม่
เจาะลึก 3 มาตรการหลัก: พักหนี้ ลดค่างวด และสินเชื่อซ่อมแซมบ้าน
แนวทางการช่วยเหลือจากสถาบันการเงินในปัจจุบันถูกออกแบบมาให้มีความยืดหยุ่นและครอบคลุมความต้องการที่แตกต่างกันของลูกหนี้ โดยสามารถแบ่งออกเป็นแนวทางหลักๆ เพื่อให้ผู้ประสบภัยสามารถเลือกใช้ได้ตามความเหมาะสมของสถานการณ์ทางการเงินของตนเอง
1. มาตรการพักชำระเงินต้นและลดค่างวดรายเดือน
แนวทางแรกเน้นไปที่การลดภาระการจ่ายเงินออกในแต่ละเดือน เพื่อให้ลูกหนี้มีสภาพคล่องเหลือเพียงพอสำหรับการใช้จ่ายที่จำเป็น ธนาคารพาณิชย์หลายแห่งไม่ว่าจะเป็นธนาคารกสิกรไทย ธนาคารไทยพาณิชย์ ธนาคารทหารไทยธนชาติ หรือธนาคารกรุงศรีอยุธยา ต่างมีทางเลือกในการพักชำระเงินต้นสูงสุด 3 เดือน โดยในช่วงเวลาดังกล่าว ลูกหนี้จะชำระเฉพาะในส่วนของดอกเบี้ยเท่านั้น หรือในบางสถาบันการเงินอาจมีทางเลือกในการลดยอดผ่อนชำระรายเดือนลงตามสัดส่วนความรุนแรงของผลกระทบที่ได้รับ
ขายคอนโดพรีเซลสตูดิโอ Embassy World จอมเทียน พัทยา 29 ตร.ม.
-
ประโยชน์ที่ได้รับ: ช่วยลดแรงกดดันด้านกระแสเงินสดรายเดือนได้อย่างมีนัยสำคัญ ทำให้ไม่ต้องนำเงินออมก้อนสุดท้ายมาใช้จ่ายในการผ่อนบ้าน
-
ข้อควรระวัง: การพักชำระเฉพาะเงินต้นหมายความว่าระยะเวลาสัญญากู้โดยรวมอาจต้องขยายออกไป หรือยอดหนี้คงค้างยังคงอยู่ครบถ้วน ลูกหนี้ควรศึกษาเงื่อนไขการคิดดอกเบี้ยในช่วงที่เข้าร่วมมาตรการให้ชัดเจน
2. สินเชื่อเพิ่มเติมเพื่อซ่อมแซมที่อยู่อาศัยในอัตราดอกเบี้ยต่ำ
เมื่อตัวบ้านได้รับความเสียหาย การมีเงินก้อนเพื่อนำมาจ้างช่างและจัดซื้อวัสดุก่อสร้างเป็นสิ่งจำเป็น ธนาคารหลายแห่งจึงออกผลิตภัณฑ์สินเชื่อเสริมสภาพคล่องหรือสินเชื่อเพิ่มเติม (Top up) สำหรับซ่อมแซมบ้าน โดยมีจุดเด่นอยู่ที่อัตราดอกเบี้ยพิเศษ 0% ในช่วงระยะเวลาเริ่มต้น เช่น นาน 3 เดือนแรก พร้อมทั้งมีการยกเว้นค่าธรรมเนียมการประเมินหลักประกันในบางสถาบัน เพื่อลดภาระค่าใช้จ่ายในการดำเนินเรื่อง
- การประเมินความพร้อม: ก่อนตัดสินใจยื่นกู้เพิ่ม ลูกหนี้จำเป็นต้องคำนวณความสามารถในการผ่อนชำระหลังจากพ้นช่วงโปรโมชันดอกเบี้ย 0% ไปแล้ว เพื่อให้มั่นใจว่าภาระหนี้ใหม่จะไม่กลายเป็นปัญหาเรื้อรังในอนาคต
3. มาตรการเฉพาะจากสถาบันการเงินเฉพาะกิจและศูนย์ประสานงานภาครัฐ
สำหรับผู้ที่ใช้บริการสินเชื่อกับธนาคารอาคารสงเคราะห์ (ธอส.) จะมีชุดมาตรการเฉพาะที่ออกแบบมาเพื่อช่วยเหลือผู้ประสบภัยโดยเฉพาะ เช่น การพักชำระหนี้ทั้งต้นและดอกเบี้ยนาน 3 เดือน หรือขยายเป็น 6 เดือนหากบ้านเสียหายหนักจนไม่สามารถอยู่อาศัยได้ รวมถึงสินเชื่อซ่อมแซมบ้านวงเงินสูงด้วยอัตราดอกเบี้ยคงที่ต่ำพิเศษในระยะแรก และการไม่ต้องจดจำนองเพิ่มในบางเงื่อนไข
นอกจากนี้ ภาครัฐโดยกระทรวงการคลังยังได้จัดตั้ง ศูนย์ประสานงานช่วยเหลือน้ำท่วม (สายด่วน 1689) เพื่อทำหน้าที่เป็นจุดประสานงานกลางในการให้คำปรึกษาเรื่องการพักชำระหนี้ การขอสินเชื่อซ่อมแซม และการตรวจสอบสิทธิตามกรมธรรม์ประกันภัย โดยบูรณาการความร่วมมือกับธนาคารรัฐและสำนักงาน คปภ. เพื่อให้ความช่วยเหลือเข้าถึงประชาชนได้อย่างรวดเร็วที่สุด
ทาวน์โฮมสวย พร้อมอยู่ ครบจบในหลังเดียว | พฤกษาวิลเลจ 7 (ดีไลท์) ประชาอุทิศ 90
คำแนะนำสำหรับเจ้าของบ้านและผู้กู้สินเชื่อในการรับมือกับสถานการณ์
การจัดการกับภาระหนี้สินในช่วงเวลาที่เกิดวิกฤตต้องอาศัยความรวดเร็วและความรอบคอบ การปล่อยให้เวลาล่วงเลยไปโดยไม่ติดต่อสถาบันการเงินอาจทำให้พลาดโอกาสสำคัญในการรับความช่วยเหลือ
-
🏠 สำหรับผู้กู้สินเชื่อบ้าน: ควรเริ่มต้นจากการสำรวจความเสียหาย รวบรวมหลักฐานภาพถ่าย และติดต่อธนาคารที่ตนเองผ่อนอยู่ทันทีเพื่อสอบถามเงื่อนไข อย่ารอให้เกิดการค้างชำระค่างวด เพราะการเจรจาขอปรับโครงสร้างหนี้ล่วงหน้าย่อมทำได้ง่ายและส่งผลดีต่อประวัติเครดิตมากกว่าการปล่อยให้เป็นหนี้เสีย
-
⚠️ ข้อควรระวังเรื่องระยะเวลา: มาตรการช่วยเหลือส่วนใหญ่จะมีกำหนดระยะเวลาสิ้นสุดในการยื่นขอรับสิทธิ์ (เช่น ภายในสิ้นปี หรือภายในระยะเวลาที่ธนาคารกำหนดนับจากวันที่ได้รับผลกระทบ) การติดตามข่าวสารและรีบยื่นเอกสารให้ทันกำหนดจึงเป็นเรื่องที่ไม่ควรมองข้าม
มองไปข้างหน้า: การเตรียมความพร้อมด้านที่อยู่อาศัยและความเสี่ยงในอนาคต
เหตุการณ์ภัยพิบัติทางธรรมชาติที่เกิดขึ้นซ้ำ and มีแนวโน้มที่จะมีความรุนแรงมากขึ้น เป็นสัญญาณเตือนให้ทั้งผู้บริโภคและผู้พัฒนาอสังหาริมทรัพย์ต้องหันมาให้ความสำคัญกับการบริหารความเสี่ยงด้านทำเลที่ตั้งและการออกแบบโครงสร้างมากยิ่งขึ้น
ในมุมมองของผู้ซื้อที่อยู่อาศัย การเลือกทำเลที่มีระบบระบายน้ำที่มีประสิทธิภาพ การตรวจสอบระดับความสูงของพื้นที่ตั้งโครงการเทียบกับระดับน้ำทะเลหรือแม่น้ำ รวมถึงการทำประกันภัยที่อยู่อาศัยคุ้มครองภัยพิบัติ จะกลายเป็นปัจจัยลำดับต้นๆ ในการตัดสินใจซื้อบ้านหรือคอนโดมิเนียมในอนาคต การเตรียมความพร้อมตั้งแต่ก่อนเกิดเหตุจะช่วยลดความเสียหายและบรรเทาภาระทางการเงินได้อย่างยั่งยืนกว่าการแก้ปัญหาระยะสั้นเพียงอย่างเดียว
บทสรุป
ภาระหนี้สินเชื่อบ้านท่ามกลางวิกฤตน้ำท่วมไม่ใช่เรื่องที่ต้องแบกรับไว้เพียงลำพัง การมีอยู่ของมาตรการพักชำระหนี้ การลดค่างวด และสินเชื่อซ่อมแซมบ้านดอกเบี้ยต่ำจากสถาบันการเงิน รวมถึงช่องทางติดต่อผ่านศูนย์ประสานงานภาครัฐ ถือเป็นเครื่องมือสำคัญที่จะช่วยให้เจ้าของบ้านสามารถตั้งหลักและฟื้นฟูสภาพความเป็นอยู่ได้รวดเร็วยิ่งขึ้น สิ่งสำคัญคือการทำความเข้าใจเงื่อนไขของแต่ละมาตรการ รวบรวมเอกสารหลักฐานให้ครบถ้วน และรีบติดต่อสถาบันการเงินก่อนพ้นกำหนด เพื่อรักษาเสถียรภาพทางการเงินและปกป้องบ้านที่คุณรักให้คงอยู่เป็นสินทรัพย์มั่นคงของครอบครัวต่อไป
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. — ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#อสังหาริมทรัพย์
#ตลาดอสังหาริมทรัพย์
#บ้าน
#สินเชื่อบ้าน
#น้ำท่วม
#ลงทุนอสังหาริมทรัพย์
#LuckProperty