ทางรอดคนผ่อนบ้าน: กลยุทธ์ปรับโครงสร้างหนี้เพื่อรักษาทรัพย์สินและสถานะทางการเงิน
การเป็นเจ้าของที่อยู่อาศัย ไม่ว่าจะเป็นบ้านหรือคอนโดมิเนียม คือความสำเร็จครั้งใหญ่ของชีวิต แต่ในโลกของความเป็นจริง ภาวะเศรษฐกิจที่ผันผวนหรือรายได้ที่ไม่แน่นอนอาจทำให้แผนการผ่อนชำระที่เคยวางไว้อย่างดีเกิดสะดุดลงได้ หลายคนมักมองว่าการผิดนัดชำระหนี้คือจุดจบของความฝัน แต่ในความเป็นจริง ธนาคารแห่งประเทศไทย (ธปท.) ได้วางแนวทางที่เป็นเหมือน "เข็มทิศ" เพื่อช่วยให้ลูกหนี้สามารถตั้งหลักและรักษาบ้านไว้ได้ผ่านกระบวนการปรับโครงสร้างหนี้
การทำความเข้าใจมาตรการเหล่านี้ไม่ใช่เพียงการรอให้เกิดปัญหา แต่เป็นการวางแผนเชิงรุกเพื่อป้องกันไม่ให้ประวัติทางการเงินต้องมัวหมอง และที่สำคัญที่สุดคือการใช้สิทธิ์และทางเลือกที่มีอยู่อย่างชาญฉลาด เพื่อให้ภาระหนี้ก้อนใหญ่กลายเป็นสิ่งที่ยังคงจัดการได้ในระยะยาว
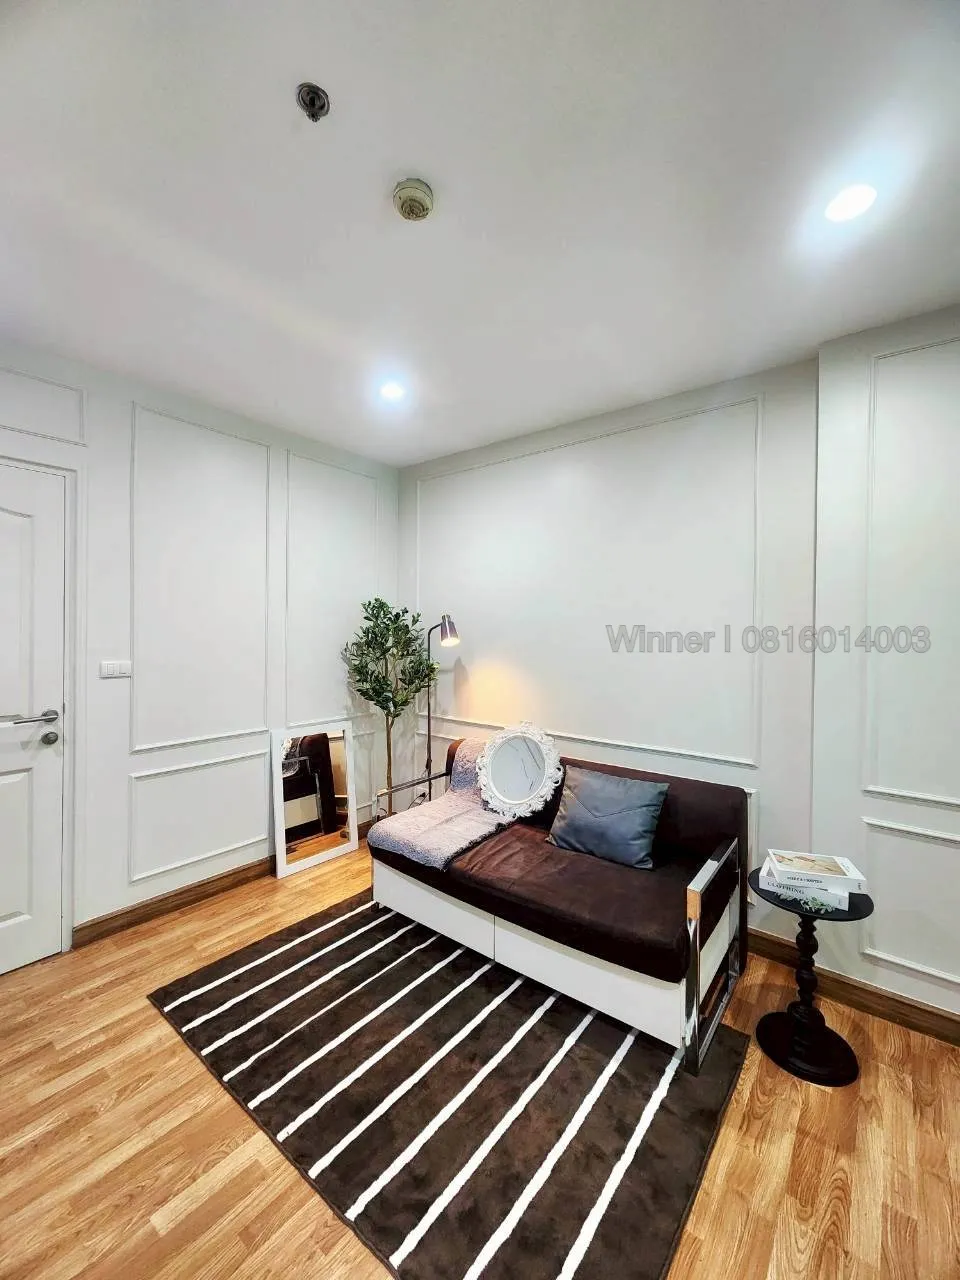
คอนโดแต่งใหม่ สไตล์สวย ใกล้ BTS วงเวียนใหญ่ พร้อมอยู่ เฟอร์ครบ เครื่องใช้ไฟฟ้าครบ แอร์ 2 ตัว ฟรีค่าโอน
ทำไมการ "ปรับโครงสร้างหนี้บ้าน" ถึงไม่ใช่เรื่องที่ต้องรอให้ถึงจุดวิกฤต
ความเข้าใจผิดที่ใหญ่ที่สุดคือการรอให้สถานะกลายเป็น "หนี้เสีย" (NPL) ก่อนถึงจะเริ่มลงมือทำอะไรสักอย่าง แต่ในมุมมองของผู้เชี่ยวชาญด้านการเงิน การเดินเข้าไปปรึกษาสถาบันการเงินตั้งแต่เริ่มรู้สึกว่า "ตึงมือ" คือก้าวแรกที่ถูกต้องที่สุด เพราะการเจรจาก่อนถึงกำหนดชำระหนี้ จะช่วยรักษาประวัติเครดิตบูโร และเพิ่มโอกาสในการได้รับเงื่อนไขที่ดีกว่าจากธนาคาร
การเตรียมตัวก่อนเข้าเจรจาเป็นสิ่งสำคัญ คุณควรประเมินสถานะทางการเงินของตัวเองให้ชัดเจนว่ารายได้ที่หายไปหรือรายจ่ายที่เพิ่มขึ้นนั้นเป็นปัจจัยชั่วคราวหรือระยะยาว เพื่อให้สามารถเลือกแนวทางที่เหมาะสมที่สุดกับสถานการณ์ของตนเองได้
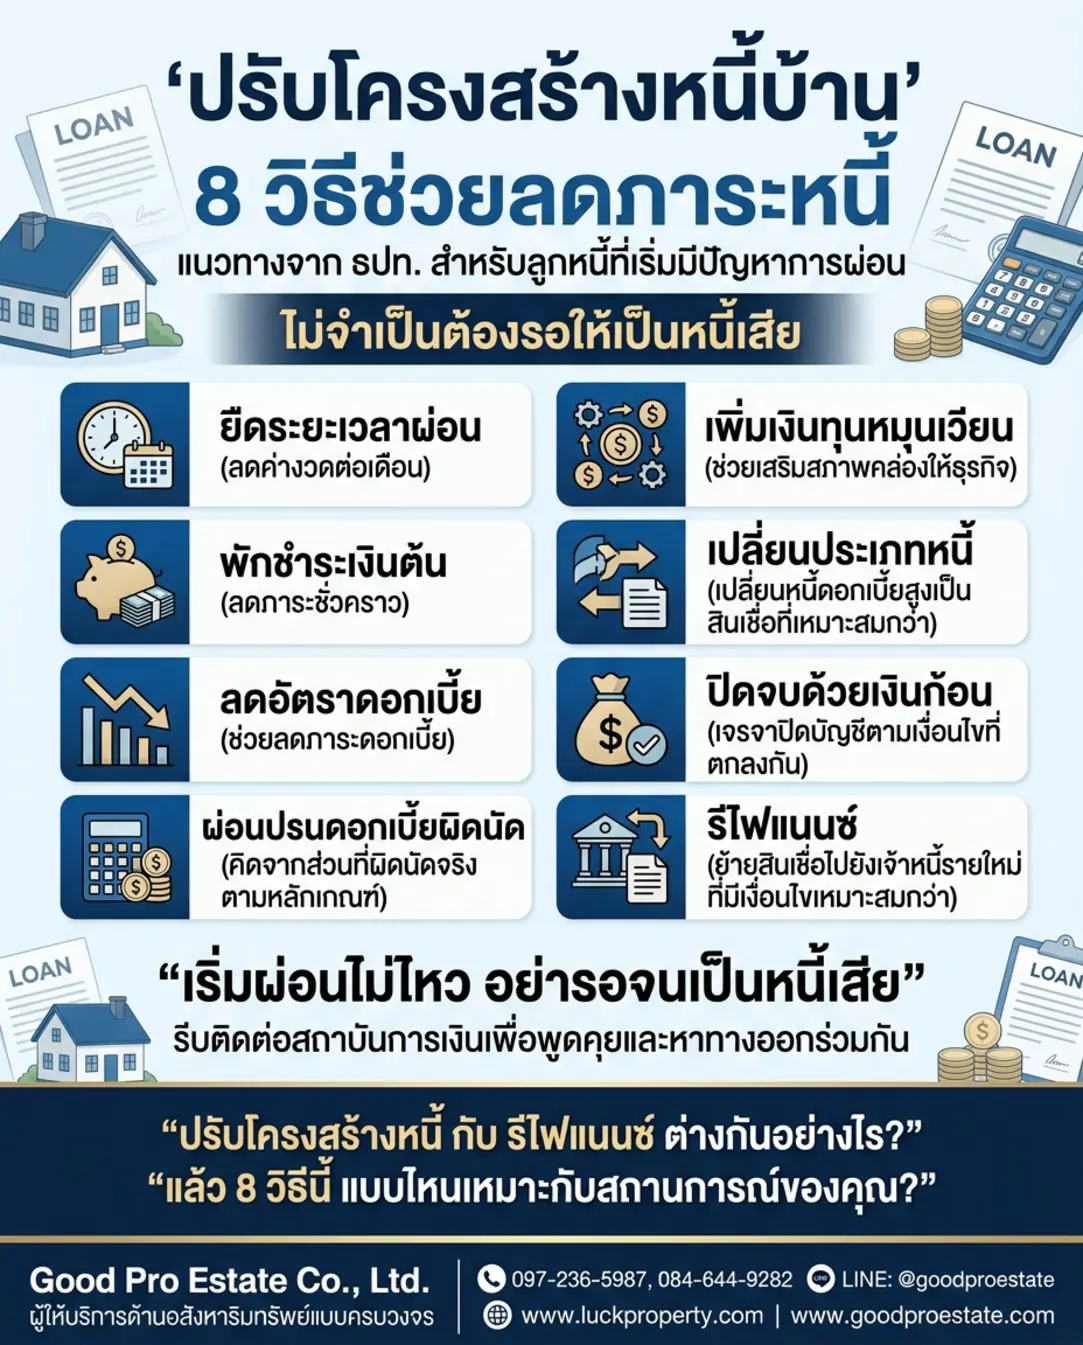
8 กลยุทธ์จัดการหนี้เพื่อรักษาบ้านที่คุณควรรู้
เมื่อเกิดปัญหาในการผ่อนชำระ ธนาคารมักจะมีช่องทางในการช่วยเหลือที่หลากหลาย ซึ่งลูกหนี้สามารถเลือกให้เหมาะกับศักยภาพการชำระในปัจจุบัน ดังนี้:
-
ขยายระยะเวลาชำระหนี้ (ยืดหนี้): วิธีนี้ช่วยลดค่างวดต่อเดือนลงโดยการขยายเวลาสัญญาให้นานขึ้น เหมาะสำหรับผู้ที่ต้องการรักษาสภาพคล่องรายเดือนให้เพียงพอต่อการใช้ชีวิต
-
การพักชำระเงินต้น: เป็นการจ่ายเฉพาะดอกเบี้ยในช่วงเวลาที่กำหนด (เช่น 3-6 เดือน) เพื่อลดแรงกดดันทางการเงินชั่วคราว แม้เงินต้นจะไม่ลดลงในช่วงนี้ แต่ก็ช่วยให้เราผ่านพ้นวิกฤตไปได้
 ทาวน์โฮม
ขายด่วน! ทาวน์เฮ้าส์ 31 ตร.ว. สาธุประดิษฐ์ 57 | ราคา 7.9 ล้าน
ยานนาวา, กรุงเทพมหานคร3 นอน3 น้ำราคาเริ่มต้น฿7,900,000ดูรายละเอียด -
การปรับลดอัตราดอกเบี้ย: การเจรจาขออัตราดอกเบี้ยที่ต่ำลง จะช่วยให้ค่างวดที่จ่ายไปในแต่ละเดือนตัดเข้าสู่เงินต้นได้มากขึ้น ซึ่งเป็นการแก้ปัญหาที่ต้นเหตุอย่างแท้จริง
-
ยกหรือผ่อนปรนดอกเบี้ยผิดนัด: หากเกิดเหตุสุดวิสัยจนชำระไม่ทัน ธนาคารมีความชัดเจนในเรื่องการคิดดอกเบี้ยปรับตามฐานเงินต้นที่ผิดนัดจริง ไม่ใช่การคิดจากยอดหนี้ทั้งหมด ช่วยให้ภาระดอกเบี้ยไม่พุ่งสูงจนเกินรับไหว
-
เติมเงินทุนหมุนเวียน (สำหรับผู้ประกอบการ): ในกรณีที่เป็นการกู้เพื่อธุรกิจ ธนาคารอาจพิจารณาให้สินเชื่อเพิ่มเพื่อประคองกิจการให้ผ่านช่วงยากลำบาก
-
เปลี่ยนประเภทหนี้: หากคุณมีภาระหนี้จากบัตรเครดิตหรือสินเชื่อส่วนบุคคลที่มีดอกเบี้ยสูง การเปลี่ยนมาเป็นสินเชื่อที่มีหลักประกันและดอกเบี้ยต่ำกว่าจะช่วยลดภาระดอกเบี้ยรวมได้มหาศาล
-
ปิดจบด้วยเงินก้อน: หากพอมีเงินก้อนหรือสินทรัพย์ที่เปลี่ยนเป็นเงินได้ การเจรจาขอส่วนลดเพื่อปิดบัญชีในครั้งเดียวก็เป็นทางเลือกหนึ่งที่ช่วยให้จบภาระหนี้ได้เร็วกว่ากำหนด
-
การรีไฟแนนซ์ (Refinance): การย้ายไปใช้สินเชื่อจากสถาบันการเงินใหม่ที่ให้เงื่อนไขดอกเบี้ยดีกว่า ช่วยให้ต้นทุนรวมตลอดสัญญาต่ำลงอย่างมีนัยสำคัญ 🏠
การยกระดับความเป็นธรรม: เกณฑ์ใหม่ของธนาคารแห่งประเทศไทย
นอกเหนือจาก 8 แนวทางข้างต้น สิ่งที่ลูกหนี้ควรรู้คือ ธปท. ได้ออกกฎระเบียบที่คุ้มครองผู้บริโภคอย่างเข้มงวด เพื่อให้เกิดความเป็นธรรมมากขึ้นในระบบการเงินไทย 🔎
-
คิดดอกเบี้ยผิดนัดบนฐานเงินต้นที่ผิดนัดจริงเท่านั้น: ตัดปัญหาการคำนวณดอกเบี้ยจากเงินต้นคงค้างทั้งหมด ทำให้ลูกหนี้ที่พลาดพลั้งเพียงงวดเดียวไม่ต้องแบกรับภาระที่เกินจริง
-
กำหนดเพดานดอกเบี้ยผิดนัด: ป้องกันไม่ให้เกิดสภาวะดอกเบี้ยทบต้นที่สูงเกินกว่าศักยภาพการชำระ
-
ลำดับการตัดชำระหนี้ที่เป็นธรรม: เงินงวดที่จ่ายเข้าไปจะถูกนำไปตัดค่าใช้จ่ายตามลำดับที่ถูกต้อง โดยเน้นการตัดค่างวดที่ค้างชำระนานที่สุดก่อน เพื่อให้ยอดหนี้ถูกลดลงอย่างแท้จริงและลดโอกาสการเกิดหนี้เสียสะสม
วิเคราะห์มุมมองอสังหาริมทรัพย์: ความสำคัญของการประคองสถานะ
สำหรับเจ้าของที่อยู่อาศัย การรักษาบ้านไว้ให้พ้นวิกฤตการเงินไม่ใช่เรื่องของตัวเลขเท่านั้น แต่คือการรักษา "สินทรัพย์ที่มีมูลค่าเพิ่ม" ในระยะยาว 📈

คอนโดสวย 37.84 ตร.ม, ชั้น 24, INTRO พหลโยธิน-ประดิพัทธ์ ห้องกว้าง, วิวเมือง, ใกล้รถไฟฟ้า BTS สะพานควาย, มีเฟอร์นิเจอร์ และ เครื่องใช้ไฟฟ้า
การปรับโครงสร้างหนี้ช่วยให้คุณไม่ต้องตกอยู่ในสถานการณ์ที่ถูกบังคับขายทรัพย์สิน (Forced Sale) ในราคาที่ต่ำกว่าความเป็นจริง ซึ่งมักเกิดขึ้นเมื่อลูกหนี้ปล่อยให้สถานการณ์ลุกลามจนถึงขั้นดำเนินคดี การรักษาบ้านด้วยการปรับโครงสร้างหนี้จึงเป็นกลยุทธ์ที่ฉลาดที่สุดสำหรับนักลงทุนและผู้ซื้อที่อยู่อาศัยจริง
สำหรับผู้ที่กำลังมองหาทางเลือกอื่น เช่น การแก้ไขหนี้นอกระบบ ธนาคารบางแห่งอย่างธนาคารออมสินก็มีมาตรการเฉพาะสำหรับผู้ที่ต้องการตั้งตัวใหม่ เช่น สินเชื่อเพื่อแก้หนี้นอกระบบโดยเฉพาะ ซึ่งควรศึกษาเงื่อนไขให้ละเอียดก่อนตัดสินใจ
มองไปข้างหน้า: สิ่งที่ต้องจับตา
ทิศทางของตลาดการเงินในอนาคตมีแนวโน้มที่จะเน้น "ความยั่งยืนทางการเงิน" มากขึ้น สถาบันการเงินให้ความสำคัญกับศักยภาพในการผ่อนชำระระยะยาวมากกว่าการเร่งรัดหนี้ในระยะสั้น
สิ่งที่ผู้ถือครองอสังหาริมทรัพย์ควรทำคือการติดตามข่าวสารการปรับนโยบายดอกเบี้ย และเตรียมตัวให้พร้อมอยู่เสมอ หากพบว่ารายได้มีความไม่แน่นอน ควรปรึกษาธนาคารเพื่อประเมินทางเลือกการปรับโครงสร้างหนี้ทันที การมองหาความช่วยเหลือไม่ใช่ความอ่อนแอ แต่เป็นความรับผิดชอบที่สะท้อนถึงการวางแผนชีวิตที่รอบคอบ
บทสรุป
บ้านคือความมั่นคงทางใจ การบริหารหนี้บ้านให้ราบรื่นจึงเป็นทักษะทางการเงินที่สำคัญที่สุดประการหนึ่ง แม้ในวันที่โลกการเงินมีความท้าทาย แต่ด้วยมาตรการจากแบงก์ชาติและทางเลือกในการเจรจากับสถาบันการเงิน คุณยังมีโอกาสรักษาบ้านและสถานะทางการเงินของคุณไว้ได้
อย่าให้ความกังวลใจมาปิดกั้นโอกาสในการหาทางออก การเปิดใจพูดคุยกับธนาคารเจ้าของสินเชื่อคือวิธีที่มีประสิทธิภาพที่สุดในการจัดการหนี้ให้จบลงด้วยดี และนำไปสู่ความมั่นคงในระยะยาว
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. — ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#อสังหาริมทรัพย์
#ตลาดอสังหาริมทรัพย์
#บ้าน
#คอนโด
#ลงทุนอสังหาริมทรัพย์
#ปรับโครงสร้างหนี้
#หนี้บ้าน
#LuckProperty