🏡 ลดภาระดอกเบี้ยบ้านปี 2569: รีไฟแนนซ์-รีเทนชั่น ทางเลือกไหนดีที่สุด? พร้อมเทียบดอกเบี้ย 8 ธนาคารเด่น!
สำหรับหลาย ๆ ท่านที่กำลังผ่อนบ้านหรือคอนโดอยู่ คงคุ้นเคยกันดีกับความรู้สึกที่ว่า "ทำไมดอกเบี้ยบ้านมันเยอะจังเลยนะ" ใช่ไหมคะ? ในช่วงปีแรก ๆ ที่ผ่อนบ้าน สัดส่วนของเงินที่เราจ่ายไปมักจะถูกนำไปหักดอกเบี้ยมากกว่าเงินต้น ทำให้รู้สึกว่าผ่อนไปเท่าไหร่ เงินต้นก็ลดลงนิดเดียว แถมระยะเวลาผ่อนก็ดูเหมือนจะนานแสนนานเหลือเกิน
แต่ไม่ต้องกังวลไปนะคะ! วันนี้ Luckproperty มีทางออกดี ๆ ที่จะช่วยให้คุณบริหารจัดการภาระหนี้บ้านได้อย่างชาญฉลาด นั่นก็คือการ "รีไฟแนนซ์ (Refinance)" และ "รีเทนชั่น (Retention)" ค่ะ สองวิธีนี้เป็นเครื่องมือสำคัญที่จะช่วยให้คุณประหยัดเงินดอกเบี้ยได้เป็นกอบเป็นกำ ทำให้เงินต้นลดลงเร็วขึ้น และอาจจะช่วยลดภาระผ่อนต่อเดือนของคุณให้สบายกระเป๋ามากยิ่งขึ้นด้วยนะคะ

คอนโดติด BTS วุฒากาศ แค่ 80 เมตร! ห้องสวยครบ พร้อมอยู่ วิวพระมหาเจดีย์วัดปากน้ำ ทำเลเข้าเมืองสาทรสะดวก ใกล้ห้าง เดินทางง่าย ส่วนกลางดี ราคาจับต้องได้ ต่ำกว่า 3 ล้าน หาแบบนี้ยากมาก
บทความนี้จะพาคุณไปทำความเข้าใจถึงความแตกต่าง ข้อดี ข้อควรพิจารณาของทั้งสองวิธี รวมถึงอัปเดตอัตราดอกเบี้ยรีไฟแนนซ์บ้านที่น่าสนใจจาก 8 ธนาคารชั้นนำประจำเดือนมีนาคม 2569 เพื่อให้คุณสามารถตัดสินใจได้อย่างมั่นใจว่าทางเลือกไหนเหมาะสมกับคุณมากที่สุดค่ะ
รีไฟแนนซ์ vs รีเทนชั่น: แตกต่างกันอย่างไร? 🤔
ก่อนอื่น เรามาทำความเข้าใจสองคำนี้กันก่อนนะคะ ว่าคืออะไรและต่างกันอย่างไร
รีไฟแนนซ์ (Refinance) คืออะไร?
รีไฟแนนซ์ คือ การย้ายหนี้สินเชื่อบ้านจากธนาคารเดิมไปทำสัญญาใหม่กับธนาคารอื่นค่ะ โดยส่วนใหญ่แล้ว คนส่วนใหญ่มักจะพิจารณารีไฟแนนซ์เมื่อผ่อนบ้านมาได้ประมาณ 3 ปีขึ้นไป หรือตามเงื่อนไขที่ระบุไว้ในสัญญากู้บ้านเดิม ซึ่งเป็นช่วงที่อัตราดอกเบี้ยมักจะปรับสูงขึ้น
การรีไฟแนนซ์เปิดโอกาสให้คุณได้เลือกธนาคารใหม่ที่เสนออัตราดอกเบี้ยและเงื่อนไขที่น่าสนใจกว่าเดิม ซึ่งเป็นข้อดีหลักที่ช่วยลดภาระดอกเบี้ยและยอดผ่อนต่อเดือนได้อย่างมีนัยสำคัญเลยค่ะ
รีเทนชั่น (Retention) คืออะไร?
รีเทนชั่น คือ การขอลดอัตราดอกเบี้ยสินเชื่อบ้านกับธนาคารเดิมที่คุณผ่อนอยู่ค่ะ วิธีนี้จะช่วยลดความยุ่งยากในการจัดเตรียมเอกสารใหม่ ๆ เหมือนกับการรีไฟแนนซ์ เพราะคุณยังคงทำธุรกรรมกับธนาคารเดิม ธนาคารจะพิจารณาจากประวัติการผ่อนชำระที่ผ่านมาของคุณเป็นหลัก หากคุณมีประวัติผ่อนดี ก็มีโอกาสสูงที่จะได้รับการพิจารณาอนุมัติให้ปรับลดดอกเบี้ยลงค่ะ
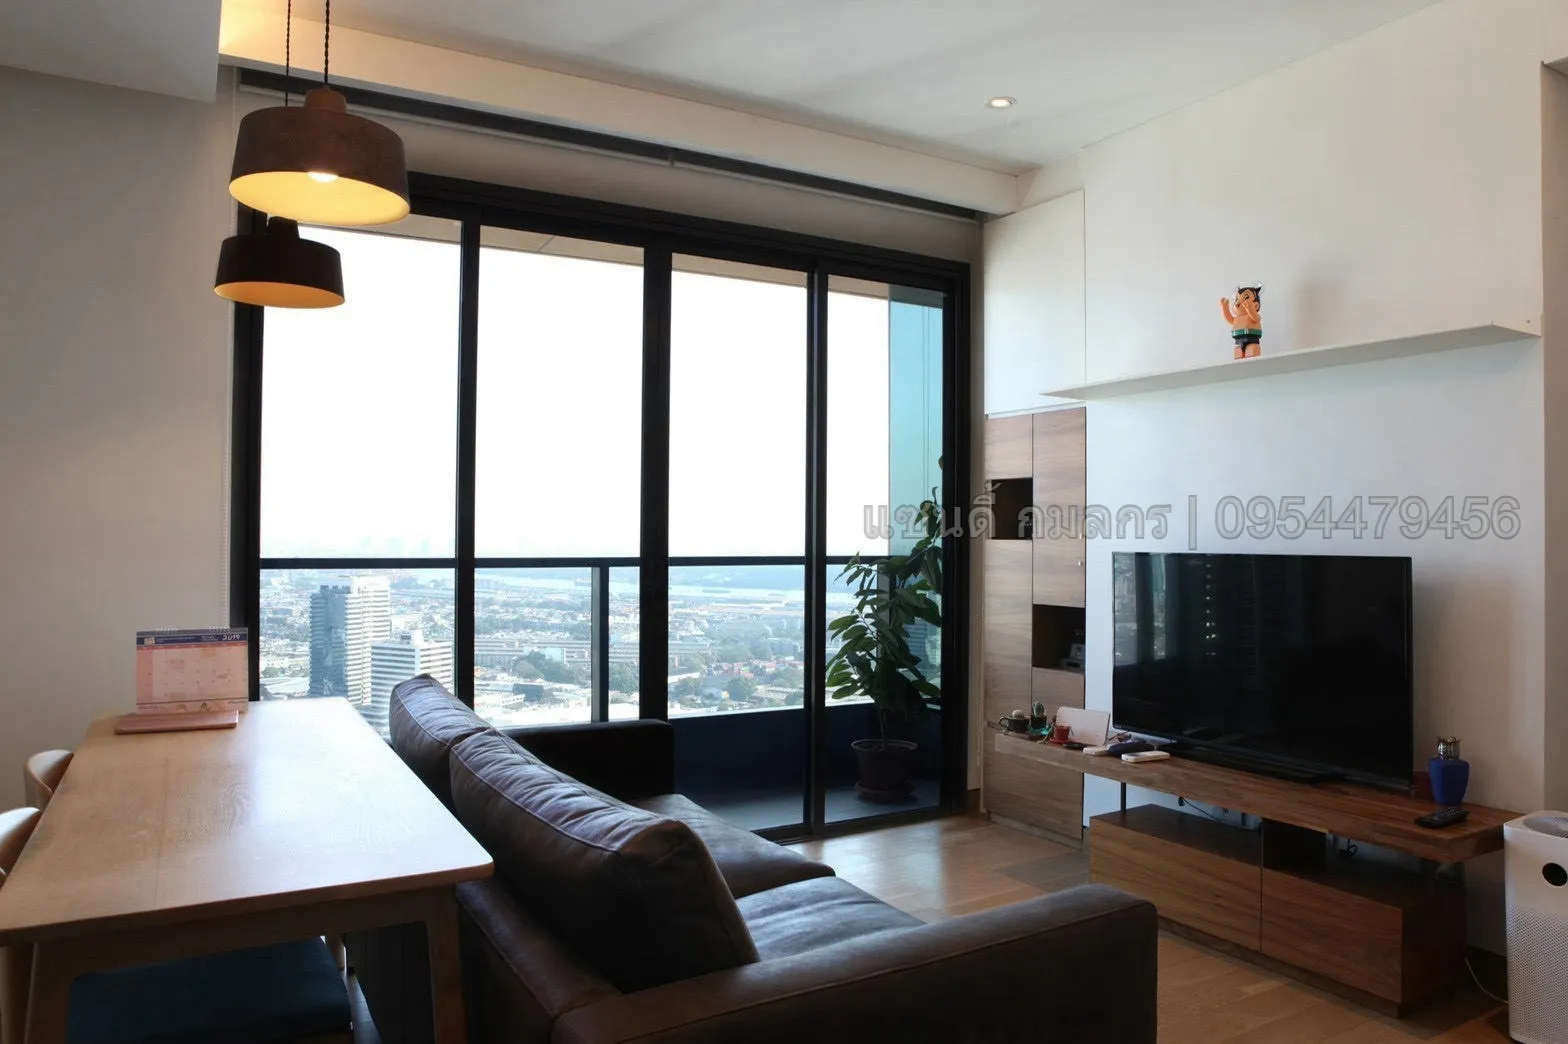
ขายคอนโด เดอะ ลุมพินี 24 สุขุมวิท 24 BTSพร้อมพงษ์ ใกล้ห้างเอ็มโพเรียม ชั้นสูง วิวโค้งน้ำเจ้าพระยา รายละเอียดทรัพย์: The Lumpini 24 Selling Price 10,500,000 baht 2 bedroom 2 bathroom 54.27 S.qm. 37 floor (Corner room) High floor Nice view Fully finished Balcony (ทิศตะวันออก) เฟอร์นิเจอร์ส่วนใหญ่ยี่ห้อ Niiq ชุดครัว KVIK มูลค่ากว่า 350,000 บาท พร้อมเครื่องไฟฟ้า อาทิ - ไมโครเวฟ Siemens - เตาอบ Siemens - เตาไฟฟ้า 2 หัว Siemens - เครื่องซักผ้า Siemens - เครื่องดูดควัน Franke - เครื่องทำน้ำร้อน(ใต้ซิงค์น้ำ) Siemens - ก็อกน้ำ Blanco - ตู้เย็น Mitsubishi 2 ประตู 15 คิว - ชุดม่านม้วน ยี่ห้อ Toso มูลค่า 120,000 บาท รายละเอียดโครงการ The Lumpini 24 (เดอะ ลุมพินี 24) เป็นคอนโดมิเนียมที่ถูกพัฒนาโดย ลุมพินี ดีเวลลอปเม้นท์ ตั้งอยู่บน 92 สุขุมวิท 24 แขวง คลองตัน เขต คลองเตย กรุงเทพมหานคร 10110 โครงสร้างของ เดอะ ลุมพินี 24 แล้วเสร็จในปี 2013 คอนโดนี้ มีอาคารเดียว จำนวน 46 ชั้น และ รวมทั้งหมด 400 ยูนิต สถานที่สำคัญใกล้เคียง ใกล้ ดิ เอ็มโพเรียม ใกล้ ดิ เอ็มควอเทีย ใกล้Big C พระราม 4 สิ่งอำนวยความสะดวก สิ่งอำนวยความสะดวกที่ The Lumpini 24 (เดอะ ลุมพินี 24) รวมทั้ง ลิฟท์ ที่จอดรถ การรักษาความปลอดภัย 24 ชั่วโมง กล้องวงจรปิด สระว่ายนำ้ ห้องเซาว์น่า ฟิตเนส สวนหย่อม / พื้นที่จัดบาร์บีคิว ร้านค้าในโครงการ ร้านอาหารในโครงการ wi-fi" ติดต่อสอบถามเพิ่มเติม: Tel: 0954479456 แซนดี้ Line:san1dy2 Real Estate All Co, Ltd. รับฝากขาย เช่า บ้าน คอนโด โกดัง อสังหาริมทรัพย์ทุกชนิด #salecondothelumpini24 #sellcondosukhumvit #sellcondonearbts #sellcondonearbtsprompong #ขายคอนโดใกล้btsพร้อมพงษ์ #ขายคอนโด2นอน2น้ำสุขุมวิท #ขายคอนโดเดอะลุมพีนี24
ข้อดีของรีเทนชั่นคือรวดเร็วและสะดวก ไม่ต้องเสียเวลาดำเนินการมากเหมือนการย้ายธนาคาร แต่ข้อเสนอที่ได้อาจจะไม่ดีเท่ากับการรีไฟแนนซ์ไปยังธนาคารใหม่ที่แข่งขันกันเสนอโปรโมชันพิเศษนะคะ
อัปเดตอัตราดอกเบี้ยรีไฟแนนซ์บ้านเฉลี่ย 3 ปี จาก 8 ธนาคารเด่น ประจำเดือนมีนาคม 2569 ✨
ข้อมูลที่เรานำมาฝากในวันนี้เป็นการรวบรวมอัตราดอกเบี้ยสินเชื่อรีไฟแนนซ์บ้านเฉลี่ย 3 ปีที่ต่ำที่สุดจากธนาคารต่าง ๆ โดยส่วนใหญ่ธนาคารจะใช้อัตราดอกเบี้ย MRR (Minimum Retail Rate) เป็นเกณฑ์ในการพิจารณาค่ะ มาดูกันเลยค่ะว่าธนาคารไหนน่าสนใจบ้าง
1. ธนาคารอาคารสงเคราะห์ (GH Bank) 🏡
เป็นธนาคารที่น่าจับตาที่สุด ด้วยอัตราดอกเบี้ยรีไฟแนนซ์เฉลี่ย 3 ปีต่ำที่สุดเพียง 2.66% สำหรับสินเชื่อ "บ้านเบอร์ 5 ปี 2569" ที่เน้นโครงการที่อยู่อาศัยที่ได้รับการรับรองจาก กฟผ. และมีเงื่อนไขการทำประกัน นอกจากนี้ยังมีสินเชื่อ "บ้านสุขสันต์ ปี 2569" สำหรับลูกค้าปัจจุบันของสถาบันการเงินอื่นที่มีประวัติผ่อนดี เฉลี่ย 3 ปีแรก 2.72% และยังมี "สินเชื่อ Senior Home 4U ปี 2569" สำหรับผู้สูงอายุ 50 ปีขึ้นไป ที่ให้อัตราดอกเบี้ยคงที่ตลอด 3 ปีแรกต่ำสุด 2.58% เลยนะคะ
2. ธนาคารกรุงศรีอยุธยา (BAY) 💰
เสนออัตราดอกเบี้ยรีไฟแนนซ์เฉลี่ย 3 ปีต่ำสุดที่ 2.75% สำหรับหลักประกันประเภทบ้านเดี่ยว บ้านแฝด ทาวน์เฮ้าส์ ทาวน์โฮม ห้องชุดพักอาศัย ราคาตั้งแต่ 1 ล้านบาทขึ้นไป โดยให้วงเงินกู้สูงสุด 100% ของราคาประเมิน และยังฟรีค่าประเมินหลักประกันให้ด้วยนะคะ หากลูกค้าเลือกทำประกันชีวิตคุ้มครองสินเชื่อ (MRTA/MLTA) จะได้รับส่วนลดอัตราดอกเบี้ยอีก 0.25% ต่อปีในปีแรกด้วยค่ะ
3. ธนาคารทหารไทยธนชาต (TTB) 💙
สำหรับลูกค้าที่รับเงินเดือนผ่านบัญชี TTB Payroll และสมัครพร้อมผลิตภัณฑ์เสริม 3 ประเภท จะได้รับอัตราดอกเบี้ยเฉลี่ย 3 ปีต่ำที่สุดที่ 2.79% พร้อมข้อเสนอสุดพิเศษมากมาย เช่น ฟรีค่าเบี้ยประกันอัคคีภัย ฟรีค่าจดทะเบียนจำนอง และฟรีค่าธรรมเนียมธนาคารต่าง ๆ นอกจากนี้ยังมีโปรแกรม "ผ่อนดีมีรางวัล" สำหรับคนผ่อนดี ให้ดอกเบี้ยพิเศษตลอดสัญญาในปีที่ 4 เป็นต้นไป โดยมีอัตราดอกเบี้ยเฉลี่ย 3.24% ต่อปีนะคะ
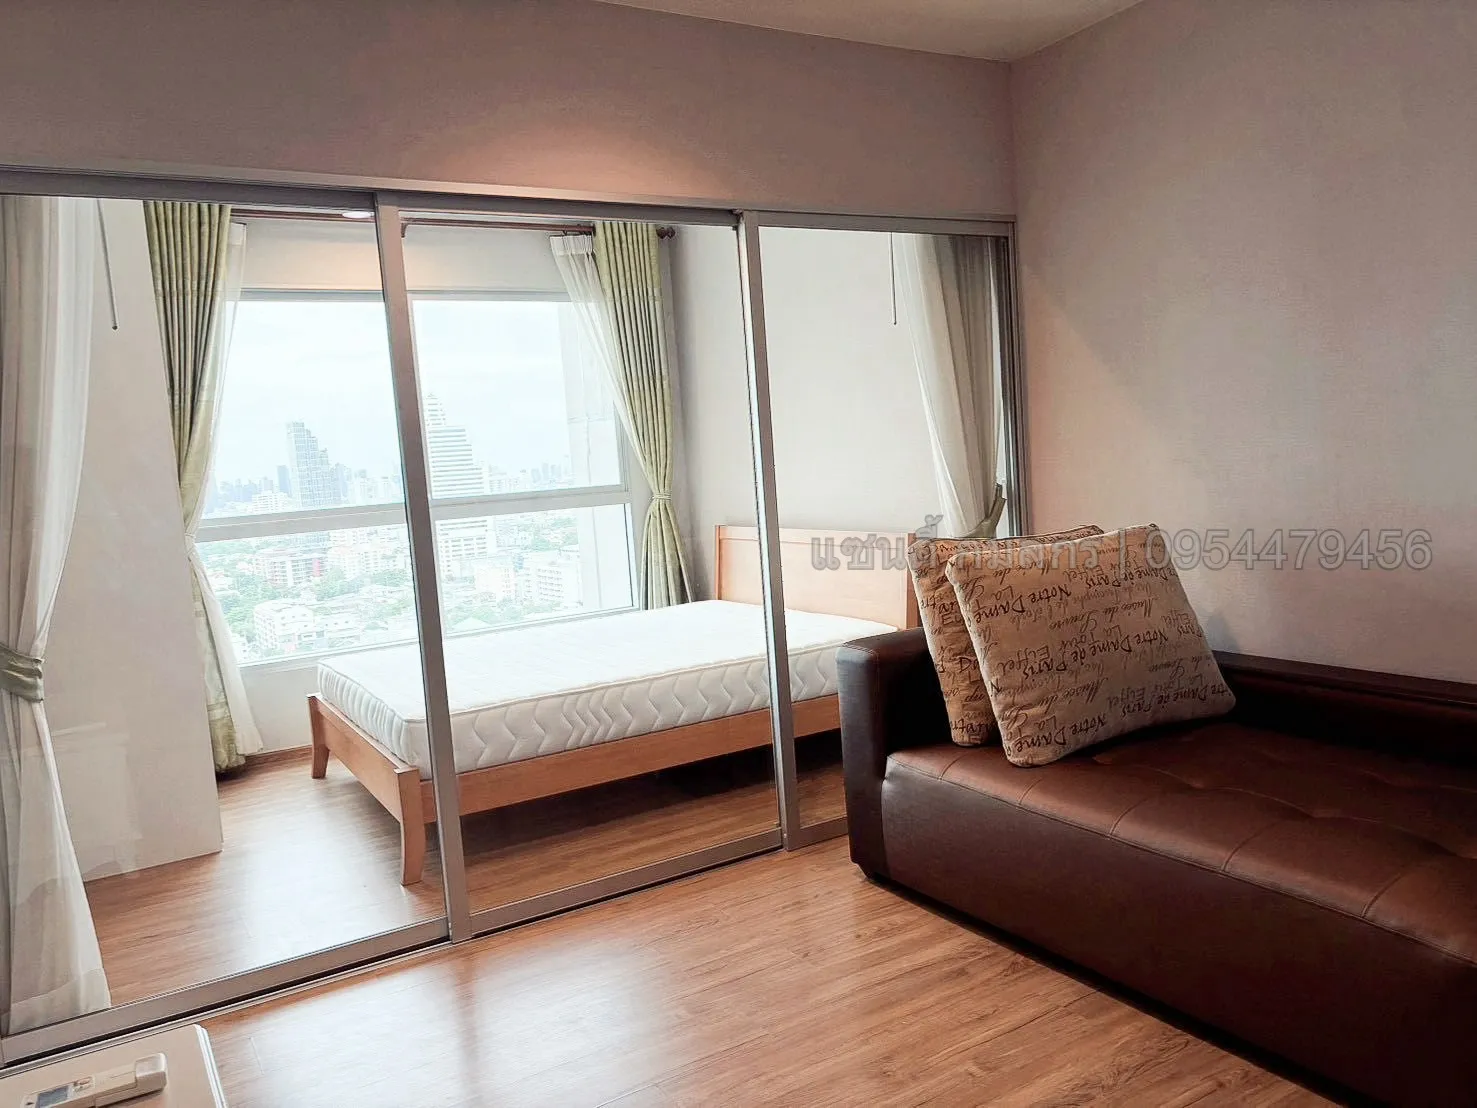
ขายคอนโด ฟิวส์ จันทน์-สาทร เฟอร์นิเจอร์ พร้อมอยู่ใกล้BRT ถนนจันทน์ BTSช่องนนทรี สาทร สีลม
4. ธนาคารกรุงไทย (KTB) 🏦
มอบอัตราดอกเบี้ยเฉลี่ย 3 ปีต่ำสุดที่ 2.79% สำหรับการรีไฟแนนซ์บ้านตั้งแต่ 3 ล้านบาทขึ้นไป พร้อมทางเลือกผ่อนต่ำล้านละ 3,500 บาทต่อเดือนในปีแรก หากคุณทำประกันคุ้มครองสินเชื่อ นอกจากนี้ ยังมีผลิตภัณฑ์แบบไม่ทำประกันที่น่าสนใจ โดยมีอัตราดอกเบี้ยเฉลี่ย 3 ปีต่ำสุดที่ 2.89% และให้วงเงินกู้สูงสุดถึง 100% ของราคาประเมินเลยนะคะ
5. ธนาคารแลนด์ แอนด์ เฮ้าส์ (LH Bank) 🏘️
ธนาคารแลนด์ แอนด์ เฮ้าส์ เสนออัตราดอกเบี้ยรีไฟแนนซ์เฉลี่ย 3 ปีแรกต่ำสุดที่ 2.95% สำหรับลูกค้าที่ทำประกัน MRTA/MLTA โดยมีทางเลือกทั้งแบบไม่ฟรีค่าจดจำนองและฟรีค่าจดจำนอง นอกจากนี้ยังมีโปรโมชันสำหรับลูกค้าที่ไม่ต้องการทำประกัน MRTA/MLTA ด้วยอัตราดอกเบี้ยเฉลี่ย 3 ปีที่ 3.05% ด้วยค่ะ
6. ธนาคารกสิกรไทย (Kbank) 💚
สำหรับผู้ที่มีบัญชีเงินเดือนกับธนาคารกสิกรไทย และทำประกันตามเงื่อนไข จะได้รับอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกต่ำสุดที่ 2.95% โดยมีให้เลือก 2 รูปแบบ ทั้งแบบดอกเบี้ยคงที่ปีแรก และแบบดอกเบี้ยคงที่เท่ากันทั้ง 3 ปี นอกจากนี้ ยังมีโปรโมชันพิเศษสำหรับลูกค้าที่ซื้อบ้านใหม่จากบริษัทพัฒนาอสังหาริมทรัพย์คู่ค้า โดยธนาคารจะช่วยออกค่าธรรมเนียมจดจำนองให้ด้วยนะคะ
7. ธนาคารกรุงเทพ (BBL) 🔵
ธนาคารกรุงเทพมีอัตราดอกเบี้ยรีไฟแนนซ์เฉลี่ย 3 ปีต่ำสุดที่ 3.05% สำหรับหลักทรัพย์ที่อยู่อาศัยในกลุ่มโครงการที่มีข้อตกลงกับธนาคาร หรือที่อยู่อาศัยทั่วไปที่มีวงเงินอนุมัติตั้งแต่ 4 ล้านบาทขึ้นไป นอกจากนี้ยังฟรีค่าสำรวจและประเมินหลักประกัน และสามารถรับส่วนลดดอกเบี้ยพิเศษในปีแรกอีก 0.5% หากสมัครพร้อมประกันชีวิตคุ้มครองเครดิตด้วยค่ะ
8. ธนาคารไทยพาณิชย์ (SCB) 💜
ธนาคารไทยพาณิชย์เสนออัตราดอกเบี้ยสินเชื่อรีไฟแนนซ์เฉลี่ย 3 ปีแรกต่ำสุดที่ 3.49% สำหรับวงเงินสินเชื่อเคหะเท่าหนี้เดิม หากลูกค้าเลือกทำประกันชีวิตคุ้มครองวงเงินสินเชื่อ (Credit Life) ก็จะได้รับดอกเบี้ยพิเศษยิ่งขึ้น ส่วนแบบไม่ทำประกันก็มีอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกต่ำสุดที่ 3.74% โดยให้วงเงินสินเชื่อสูงสุด 100% ของมูลค่าหลักประกันตามราคาประเมินเลยนะคะ

โอกาสทอง! ขายที่ดินแปลงสวย 3 ไร่ 1 งาน 63 ตร.วา, หน้ากว้าง 50 เมตร, เหมาะลงทุนจัดสรร หรือ ธุรกิจ, เก็งกำไร ทำเลเติบโตเร็ว, ทำเลทอง ลาดกระบัง ใกล้สนามบินสุวรรณภูมิ
หมายเหตุ: อัตราดอกเบี้ยและเงื่อนไขต่าง ๆ อาจมีการเปลี่ยนแปลงได้ ควรสอบถามข้อมูลล่าสุดจากธนาคารโดยตรงอีกครั้งนะคะ
8 ขั้นตอนสำคัญในการรีไฟแนนซ์บ้านที่คุณควรรู้ 📝
เมื่อตัดสินใจได้แล้วว่าจะรีไฟแนนซ์ มีขั้นตอนที่คุณต้องเตรียมตัวและดำเนินการดังนี้นะคะ
-
ติดต่อธนาคารเดิม: เพื่อขอเอกสารสรุปยอดหนี้สินเชื่อบ้านที่เหลืออยู่ ซึ่งบางธนาคารอาจมีค่าธรรมเนียมในส่วนนี้ค่ะ
-
ยื่นขอรีไฟแนนซ์กับธนาคารใหม่: นำเอกสารยอดหนี้ไปยื่นกับธนาคารใหม่ที่คุณสนใจ (หรือยื่นกับธนาคารเดิมหากเลือกรีเทนชั่น)
-
ประเมินหลักทรัพย์: เจ้าหน้าที่จากธนาคารใหม่จะเข้ามาประเมินมูลค่าบ้านหรือทรัพย์สินที่คุณต้องการรีไฟแนนซ์ค่ะ
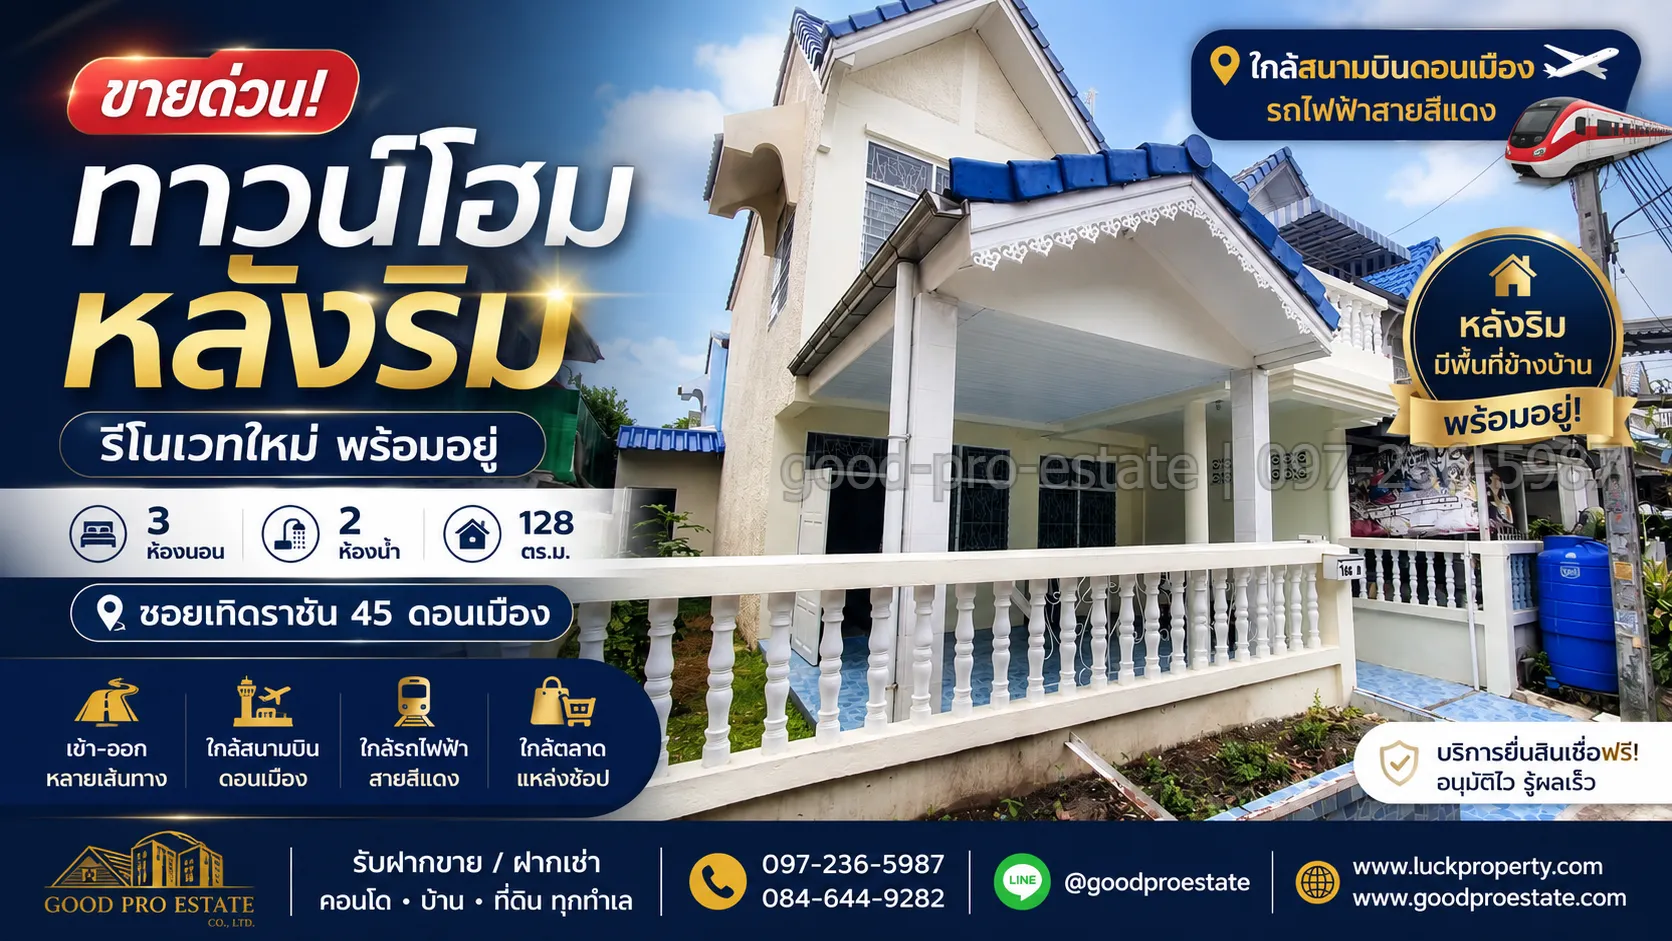 ทาวน์โฮม
🔥 ขายด่วน! ทาวน์โฮมหลังริม พร้อมอยู่ 2 ชั้น 3 ห้องนอน 128 ตร.ม. ใกล้สนามบินดอนเมือง พร้อมพื้นที่ด้านข้าง เดินทางสะดวก เข้า-ออกได้หลายเส้นทาง และไม่มีค่าส่วนกลาง!
ดอนเมือง, กรุงเทพ3 นอน2 น้ำราคาเริ่มต้น฿2,490,000ดูรายละเอียด -
รอผลอนุมัติ: หลังจากประเมินแล้ว ก็ถึงขั้นตอนการรอฟังผลการอนุมัติสินเชื่อจากธนาคารค่ะ
-
ติดต่อธนาคารเดิมเพื่อไถ่ถอน: เมื่อได้รับการอนุมัติจากธนาคารใหม่แล้ว ให้ติดต่อธนาคารเดิมเพื่อแจ้งวันไถ่ถอนหนี้ที่สำนักงานที่ดิน โดยเตรียมเงินต้นคงเหลือบวกดอกเบี้ยที่ค้างชำระจนถึงวันไถ่ถอนไปชำระให้ครบถ้วนนะคะ
-
ทำสัญญากับธนาคารใหม่: นัดวันทำสัญญาสินเชื่อใหม่และโอนจำนองกับธนาคารใหม่ที่สำนักงานที่ดิน โดยควรนัดทั้งสองธนาคาร (เก่าและใหม่) ให้มาในวันเดียวกันเพื่อความสะดวกค่ะ
-
ดำเนินการที่สำนักงานที่ดิน: ไปยังสำนักงานที่ดินในเขตที่ทรัพย์สินของคุณตั้งอยู่ เพื่อทำเรื่องโอนกรรมสิทธิ์จำนอง โดยจะมีเจ้าหน้าที่จากทั้งสองธนาคารคอยอำนวยความสะดวกให้ค่ะ
-
มอบโฉนดให้ธนาคารใหม่: ขั้นตอนสุดท้ายคือการนำโฉนดที่ได้รับจากสำนักงานที่ดินมอบให้กับธนาคารใหม่ เป็นอันเสร็จสิ้นกระบวนการรีไฟแนนซ์ค่ะ
ข้อดีของการรีไฟแนนซ์บ้านที่น่าสนใจ 👍
การรีไฟแนนซ์ไม่ได้มีแค่การลดดอกเบี้ยเท่านั้นนะคะ แต่ยังมีประโยชน์อื่น ๆ อีกมากมาย ดังนี้ค่ะ
-
ลดดอกเบี้ยที่ต้องจ่าย: เป็นข้อดีอันดับหนึ่งที่เห็นได้ชัดเจนที่สุด เมื่อคุณได้อัตราดอกเบี้ยใหม่ที่ต่ำกว่าเดิม จะทำให้ยอดดอกเบี้ยที่คุณต้องจ่ายในแต่ละเดือนและตลอดอายุสัญญาลดลงอย่างมากค่ะ
-
หักเงินต้นได้มากขึ้น: เมื่อภาระดอกเบี้ยลดลง เงินที่คุณผ่อนชำระในแต่ละเดือนก็จะถูกนำไปตัดเงินต้นได้ในสัดส่วนที่มากขึ้น ส่งผลให้เงินต้นคงเหลือลดลงเร็วขึ้น และดอกเบี้ยที่ต้องจ่ายในเดือนถัดไปก็น้อยลงตามไปด้วยค่ะ
-
ค่าผ่อนบ้านที่น้อยลง: ด้วยอัตราดอกเบี้ยที่ลดลง หรือการขยายระยะเวลาผ่อนชำระให้ยาวขึ้น (หากเหมาะสมกับสถานะทางการเงินของคุณ) ก็จะช่วยลดภาระค่าผ่อนบ้านต่อเดือนของคุณให้เบาลง ทำให้มีเงินเหลือไปใช้จ่ายในส่วนอื่น ๆ หรือเก็บออมได้มากขึ้นค่ะ
สิ่งที่ควรพิจารณาก่อนตัดสินใจรีไฟแนนซ์ ⚠️
แม้ว่าการรีไฟแนนซ์จะช่วยประหยัดเงินได้มาก แต่ก็มีบางประเด็นที่คุณต้องพิจารณาอย่างรอบคอบนะคะ
-
เปรียบเทียบดอกเบี้ยตลอดอายุสินเชื่อ: อย่าดูแค่อัตราดอกเบี้ยในช่วง 3 ปีแรกเท่านั้นค่ะ แต่ควรคำนวณอัตราดอกเบี้ยเฉลี่ยตลอดอายุสินเชื่อของทั้งสัญญาเก่าและสัญญาใหม่ เพื่อให้มั่นใจว่าการรีไฟแนนซ์จะคุ้มค่าในระยะยาวค่ะ
-
ค่าใช้จ่ายแฝง: การรีไฟแนนซ์มีค่าใช้จ่ายต่าง ๆ เกิดขึ้น เช่น ค่าธรรมเนียมการจดจำนอง (1% ของวงเงินกู้) ค่าอากร ค่าประเมินมูลค่าหลักทรัพย์ และค่าประกันต่าง ๆ เช่น ประกันอัคคีภัย หรือประกันสินเชื่อ (MRTA) ซึ่งเงื่อนไขและค่าใช้จ่ายเหล่านี้จะแตกต่างกันไปในแต่ละธนาคาร คุณต้องนำค่าใช้จ่ายเหล่านี้มาคำนวณรวมด้วยนะคะ
-
เงื่อนไขสัญญาเดิม: ตรวจสอบสัญญากู้บ้านเดิมของคุณให้ดีก่อนว่าสามารถรีไฟแนนซ์ได้เมื่อใด เพราะหากคุณไถ่ถอนหนี้ก่อนกำหนดที่ธนาคารเดิมระบุไว้ คุณอาจจะต้องถูกปรับจากธนาคารเดิมได้ค่ะ
สรุปและกำลังใจจาก Luckproperty ค่ะ 😊
การตัดสินใจรีไฟแนนซ์หรือรีเทนชั่นบ้านเป็นการตัดสินใจทางการเงินที่สำคัญที่จะส่งผลต่อภาระค่าใช้จ่ายของคุณในระยะยาวเลยนะคะ การศึกษาข้อมูลอย่างละเอียดรอบคอบ เปรียบเทียบข้อเสนอจากหลาย ๆ ธนาคาร และพิจารณาค่าใช้จ่ายที่เกี่ยวข้องทั้งหมด จะช่วยให้คุณประหยัดเงินดอกเบี้ยไปได้มหาศาลค่ะ
ที่ Luckproperty เราเข้าใจถึงความต้องการและข้อกังวลของทุกท่านในเรื่องอสังหาริมทรัพย์เสมอค่ะ ไม่ว่าคุณกำลังมองหาบ้านหลังใหม่ หรือต้องการลดภาระหนี้ที่มีอยู่ เราพร้อมเป็นที่ปรึกษาและช่วยให้คุณตัดสินใจได้อย่างชาญฉลาดและคุ้มค่าที่สุดนะคะ ขอเป็นกำลังใจให้ทุกท่านมีบ้านในฝันและผ่อนบ้านได้อย่างสบายใจค่ะ!
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. (ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร)
-
📞 โทร: 097-236-5987
-
📞 โทร: 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com
-
🌐 เว็บไซต์: www.goodproestate.com
#รีไฟแนนซ์บ้าน
#ลดดอกเบี้ยบ้าน
#สินเชื่อบ้าน
#ผ่อนบ้าน
#ธนาคารไหนดี
#อสังหาริมทรัพย์
#Luckproperty
#GoodProEstate