คนโสดก็มีบ้านได้! เจาะลึกเทรนด์ Solo Economy วางแผนกู้ซื้ออสังหาฯ ให้มั่นคงไร้กังวล 🏡💖
ในยุคที่กระแส "Solo Economy" หรือเศรษฐกิจคนโสดกำลังมาแรง หลายคนอาจคิดว่าการมีบ้านเป็นของตัวเองนั้นเป็นเรื่องไกลตัวสำหรับผู้ที่เลือกครองตัวเป็นโสดใช่ไหมคะ? แต่ความจริงแล้ว กลับตรงกันข้ามเลยค่ะ! คนโสดจำนวนไม่น้อยในปัจจุบันต่างมีกำลังซื้อและอิสระในการตัดสินใจใช้จ่ายเพื่อตอบโจทย์ความสุขส่วนตัว ซึ่งรวมไปถึงเป้าหมายสำคัญอย่าง "การเป็นเจ้าของที่อยู่อาศัย" ด้วยเช่นกันค่ะ
จากข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) โดยสำนักงานสถิติแห่งชาติ ปี 2566 พบว่า 1 ใน 5 ของคนไทย หรือคิดเป็นสัดส่วนถึง 23.9% อยู่ในสถานะโสดเลยนะคะ และเมื่อเจาะลึกเฉพาะกลุ่มวัยเจริญพันธุ์ (อายุ 15-49 ปี) สัดส่วนนี้ยิ่งพุ่งสูงไปถึง 40.5% เลยค่ะ แสดงให้เห็นว่าคนโสดไม่ใช่กลุ่มเล็ก ๆ อีกต่อไป แต่กลับกลายเป็นผู้บริโภคกลุ่มใหญ่ที่มีบทบาทสำคัญต่อเศรษฐกิจอย่างมากค่ะ
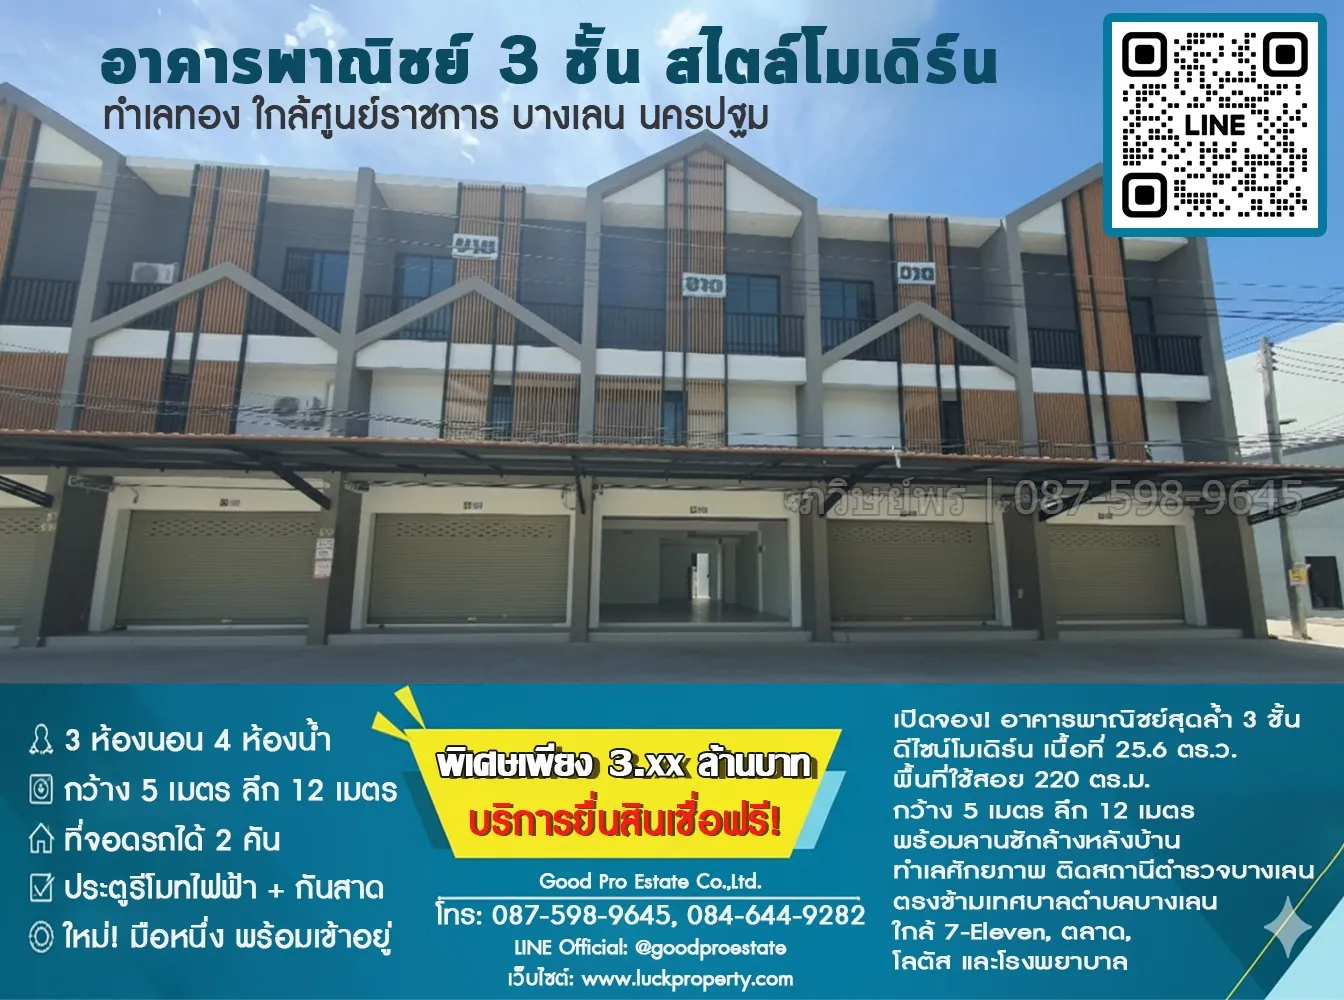
อาคารพาณิชย์ 3 ชั้น, 25.6 ตารางวา, ใกล้ศูนย์ราชการ บางเลน นครปฐม สไตล์โมเดิร์น ตึกใหม่ มือหนึ่ง พร้อมเข้าอยู่, แถมประตูรีโมทไฟฟ้า และ กันสาดอย่างดี
สถิติเผย! คนโสดยังคงอยากมีบ้านเป็นของตัวเอง 📈✨
ผลสำรวจพฤติกรรมการซื้อ-เช่าอสังหาฯ และการวางแผนอนาคตจาก DDproperty ยิ่งตอกย้ำเทรนด์นี้อย่างชัดเจนค่ะ โดยพบว่ากว่า 61% ของผู้ตอบแบบสำรวจที่อยู่ในสถานะโสด มีแผนจะย้ายออกจากบ้านพ่อแม่ภายใน 1 ปีข้างหน้า ซึ่งสูงกว่าค่าเฉลี่ยของคนทั่วไปถึง 42% เลยนะคะ
ที่น่าสนใจไปกว่านั้นคือ คนโสดมากถึง 74% แสดงความสนใจที่จะซื้อบ้านหรือคอนโดเป็นของตัวเอง! สะท้อนให้เห็นว่าความต้องการเป็นเจ้าของที่อยู่อาศัยยังคงเติบโตอย่างต่อเนื่องในกลุ่มคนโสด ส่วนอีก 26% เลือกที่จะเช่าแทนค่ะ
และอีกหนึ่งเทรนด์ที่มาพร้อมกับไลฟ์สไตล์คนโสดคือ การที่คนโสดกว่า 76% สนใจโครงการที่อยู่อาศัยที่เป็นมิตรกับสัตว์เลี้ยง (Pet-friendly) ค่ะ ซึ่งสอดคล้องกับพฤติกรรมที่นิยมเลี้ยงสัตว์เลี้ยงคลายเหงา และปฏิบัติต่อสัตว์เลี้ยงเสมือนสมาชิกคนสำคัญในครอบครัวตามเทรนด์ Pet Humanization ที่กำลังได้รับความนิยมอย่างแพร่หลายในขณะนี้นั่นเองค่ะ
เมื่อพิจารณาในด้านการวางแผนทางการเงิน คนโสดถึง 38% เผยว่าตนเองออมเงินเพื่อซื้อที่อยู่อาศัยได้ครึ่งทางแล้ว ขณะที่ 31% มีเงินออมเพียงพอที่จะซื้อได้เลย และอีก 31% ที่ยังไม่ได้เริ่มต้นออมค่ะ โดยในอีก 1 ปีข้างหน้า คนโสดส่วนใหญ่ยังคงให้ความสำคัญกับการเก็บเงินเพื่อซื้อบ้าน-คอนโดมาเป็นอันดับแรก ด้วยสัดส่วนถึง 22% เลยนะคะ เป็นการยืนยันอีกครั้งว่าการมีบ้านเป็นของตัวเองยังคงเป็นเป้าหมายหลักที่สำคัญสำหรับคนโสดค่ะ
เทคนิคเด็ด! กู้ซื้อบ้านฉบับคนโสดให้ผ่านฉลุย 🏡💰
การตัดสินใจซื้อที่อยู่อาศัยด้วยตัวเองสำหรับคนโสด ถือเป็นการก้าวสำคัญที่ต้องแบกรับภาระค่าใช้จ่ายเพียงลำพัง แม้คุณจะมีรายได้ที่มั่นคง แต่ธนาคารก็มีเกณฑ์การพิจารณาที่ละเอียดและเข้มงวดเช่นกันค่ะ เพื่อให้การกู้ซื้อบ้านของคุณเป็นไปอย่างราบรื่น ลองมาดูเทคนิคการวางแผนเหล่านี้ ที่จะช่วยให้คุณก้าวเข้าสู่การเป็นเจ้าของที่อยู่อาศัยได้อย่างมั่นใจ และวางแผนการเงินให้มั่นคงในระยะยาวนะคะ

ขายบ้านเดี่ยวเมืองเอก โครงการ 5 หน้าสนามกอล์ฟเมืองเอก หลังตลาดสัมมากร
- เลือกขนาดและราคาที่เหมาะสมกับไลฟ์สไตล์ของคุณ:
หัวใจสำคัญของการซื้อบ้านหรือคอนโดสำหรับคนโสดคือ การกำหนดเป้าหมายให้ชัดเจนค่ะ ว่าคุณต้องการที่อยู่อาศัยเพื่ออยู่เองเพียงลำพัง หรืออาจจะมีครอบครัวมาเยี่ยมเยียนเป็นครั้งคราว จากนั้นจึงค่อยวางสเปกคร่าว ๆ เช่น ทำเลที่ชอบ งบประมาณที่ตั้งไว้ และสิ่งอำนวยความสะดวกที่จำเป็น เช่น ใกล้รถไฟฟ้า มีฟิตเนส หรือสามารถเลี้ยงสัตว์ได้ไหม เมื่อได้ข้อมูลเหล่านี้แล้ว ลองนำมาเปรียบเทียบโครงการต่าง ๆ เพื่อให้ได้ที่อยู่อาศัยที่ตอบโจทย์ทั้งการอยู่อาศัยจริง ขนาดที่เหมาะสม ไม่ใหญ่เกินความจำเป็น และที่สำคัญคือ "ราคา" ที่ไม่สูงจนเกินกำลังผ่อนชำระในระยะยาว เพื่อป้องกันปัญหาขาดสภาพคล่องทางการเงินในอนาคตค่ะ
- สร้างเครดิตทางการเงินให้ดีตั้งแต่เนิ่น ๆ:
ประวัติทางการเงินที่ดี คือกุญแจสำคัญที่ธนาคารใช้ในการพิจารณาอนุมัติสินเชื่อเลยนะคะ เพราะมันสะท้อนถึงวินัยในการใช้จ่ายของคุณค่ะ ธนาคารจะตรวจสอบประวัติการชำระหนี้ย้อนหลัง 3 ปีจากเครดิตบูโร ดังนั้น หากคุณมีแผนจะกู้ซื้อบ้านในอนาคต ควรเริ่มสร้างประวัติที่ดีตั้งแต่วันนี้ โดยการชำระหนี้ตรงเวลา หลีกเลี่ยงการใช้บัตรกดเงินสดต่อเนื่อง หรือการผ่อนสินค้าจำนวนมากในช่วงที่จะยื่นกู้ค่ะ หากเคยมีประวัติผิดนัดชำระ ควรรีบจัดการให้เรียบร้อยและรอให้ข้อมูลอัปเดตก่อนยื่นกู้ครั้งใหม่นะคะ การใช้บัตรเครดิตอย่างถูกวิธี โดยชำระเต็มจำนวนและตรงเวลาทุกครั้ง จะช่วยสร้างเครดิตที่ดีและเพิ่มโอกาสในการอนุมัติสินเชื่อได้ดีเลยค่ะ
- เตรียมเงินดาวน์ให้พร้อมเพิ่มความมั่นใจ:
แม้ว่าปัจจุบันธนาคารแห่งประเทศไทย (ธปท.) ได้ผ่อนคลายมาตรการ LTV ให้สามารถกู้ได้เต็ม 100% สำหรับบ้านทุกราคาและทุกสัญญา (ในช่วงวันที่ 1 พ.ค. 68 - 30 มิ.ย. 69) แต่การเตรียมเงินดาวน์ไว้ประมาณ 10-20% ของราคาที่อยู่อาศัย จะเป็นประโยชน์อย่างมากเลยค่ะ เพราะนอกจากจะช่วยให้ธนาคารมั่นใจในความสามารถทางการเงินของคุณมากขึ้น เพิ่มโอกาสในการอนุมัติสินเชื่อแล้ว ยังช่วยลดภาระผ่อนชำระรายเดือนลง ทำให้คุณสบายใจขึ้นในระยะยาวด้วยนะคะ
- เร่งลดภาระหนี้สินให้เหลือน้อยที่สุด:
การซื้อบ้านถือเป็นการลงทุนใหญ่ที่มีระยะเวลาผ่อนชำระยาวนานค่ะ หากคุณมีภาระหนี้สินเดิมอยู่แล้ว อาจเป็นอุปสรรคสำคัญต่อการอนุมัติสินเชื่อบ้านได้นะคะ เพราะธนาคารจะพิจารณาจากอัตราส่วนหนี้สินต่อรายได้ (Debt Service Ratio: DSR) ซึ่งโดยทั่วไปแล้วไม่ควรเกิน 40% ของรายได้ต่อเดือนค่ะ ดังนั้น ก่อนยื่นกู้ ควรกำจัดหนี้สินที่ไม่จำเป็นให้หมด หรือชำระหนี้ที่มีอยู่เดิมให้ตรงเวลาและสม่ำเสมอ เพื่อให้ยอดหนี้เหลือน้อยที่สุด และงดการสร้างหนี้ใหม่ ๆ เพิ่มเติมในช่วงนี้ด้วยนะคะ
- มาพร้อมกับความมั่นคงทางการเงินที่ชัดเจน:
ธนาคารจะให้ความสำคัญกับความมั่นคงทางการเงินของผู้กู้เป็นอย่างมากเลยค่ะ ไม่ว่าคุณจะเป็นพนักงานประจำที่มีเงินเดือนสม่ำเสมอ หรือผู้ประกอบอาชีพอิสระที่มีรายได้เข้าออกประจำ ควรเตรียมเอกสารแสดงรายได้หลักและรายได้เสริมให้ครบถ้วน เพื่อแสดงถึงความน่าเชื่อถือและความสามารถในการชำระหนี้ค่ะ นอกจากนี้ การมีวินัยในการออม มีเงินเก็บ หรือมีทรัพย์สินอื่น ๆ ก็จะยิ่งช่วยสร้างความมั่นใจให้ธนาคารเห็นถึงศักยภาพในการผ่อนชำระของคุณมากยิ่งขึ้นนะคะ เผื่อในกรณีที่รายได้อาจผันผวนในอนาคตค่ะ
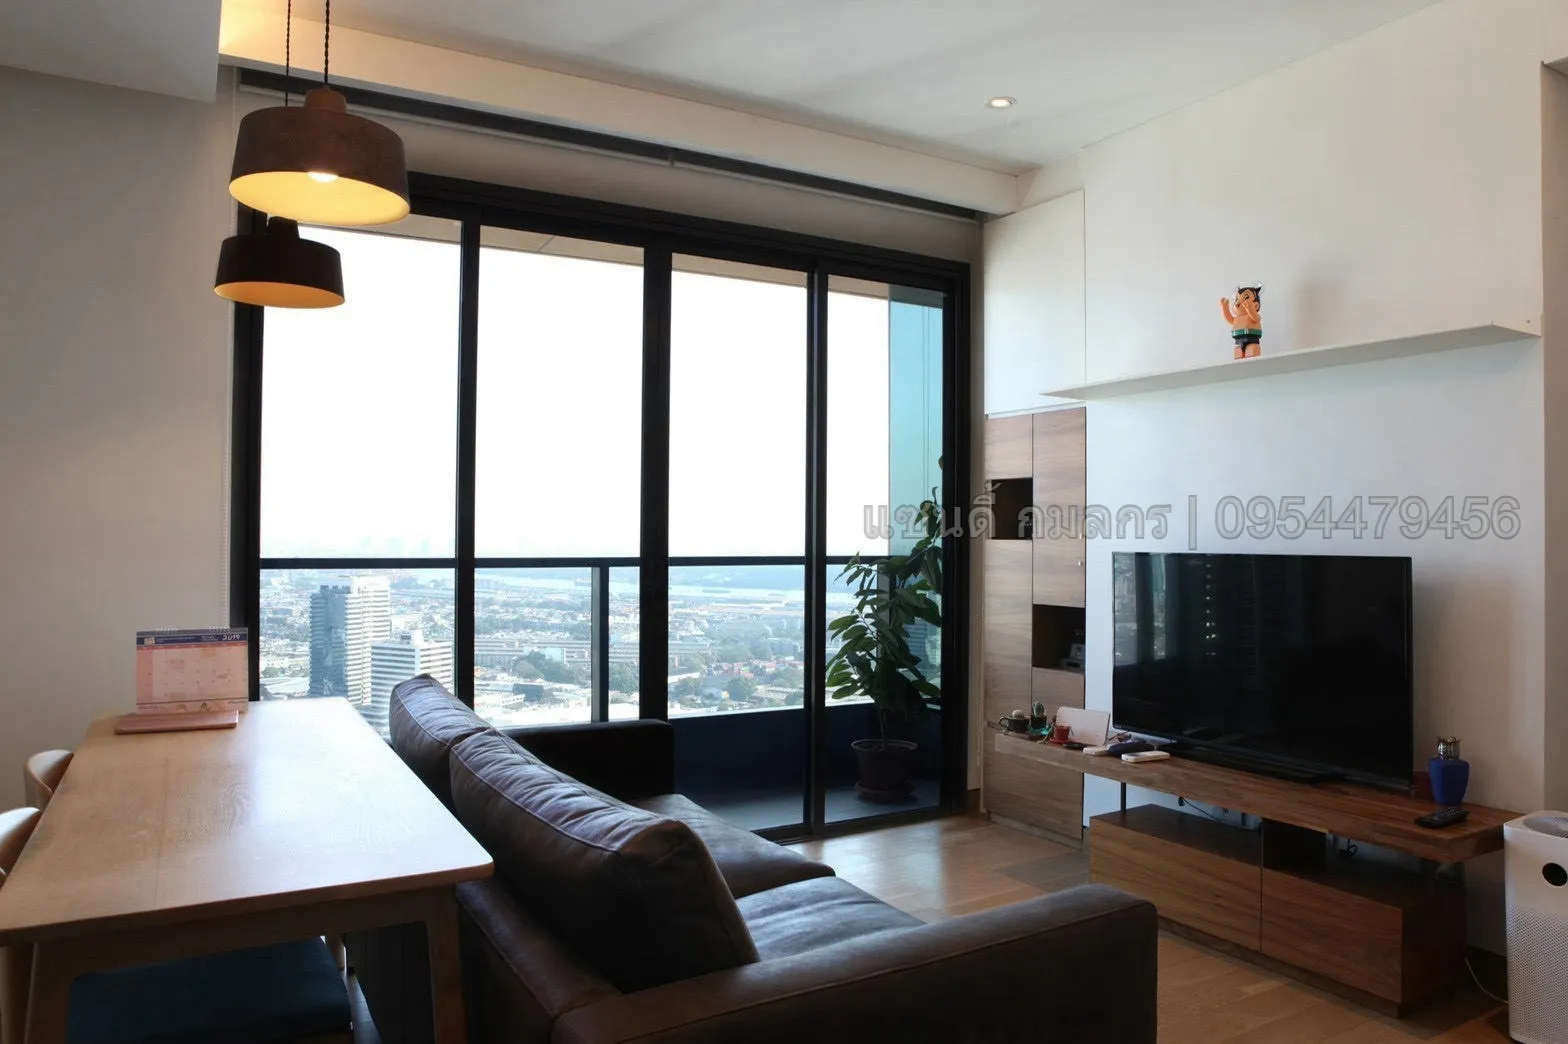
ขายคอนโด เดอะ ลุมพินี 24 สุขุมวิท 24 BTSพร้อมพงษ์ ใกล้ห้างเอ็มโพเรียม ชั้นสูง วิวโค้งน้ำเจ้าพระยา รายละเอียดทรัพย์: The Lumpini 24 Selling Price 10,500,000 baht 2 bedroom 2 bathroom 54.27 S.qm. 37 floor (Corner room) High floor Nice view Fully finished Balcony (ทิศตะวันออก) เฟอร์นิเจอร์ส่วนใหญ่ยี่ห้อ Niiq ชุดครัว KVIK มูลค่ากว่า 350,000 บาท พร้อมเครื่องไฟฟ้า อาทิ - ไมโครเวฟ Siemens - เตาอบ Siemens - เตาไฟฟ้า 2 หัว Siemens - เครื่องซักผ้า Siemens - เครื่องดูดควัน Franke - เครื่องทำน้ำร้อน(ใต้ซิงค์น้ำ) Siemens - ก็อกน้ำ Blanco - ตู้เย็น Mitsubishi 2 ประตู 15 คิว - ชุดม่านม้วน ยี่ห้อ Toso มูลค่า 120,000 บาท รายละเอียดโครงการ The Lumpini 24 (เดอะ ลุมพินี 24) เป็นคอนโดมิเนียมที่ถูกพัฒนาโดย ลุมพินี ดีเวลลอปเม้นท์ ตั้งอยู่บน 92 สุขุมวิท 24 แขวง คลองตัน เขต คลองเตย กรุงเทพมหานคร 10110 โครงสร้างของ เดอะ ลุมพินี 24 แล้วเสร็จในปี 2013 คอนโดนี้ มีอาคารเดียว จำนวน 46 ชั้น และ รวมทั้งหมด 400 ยูนิต สถานที่สำคัญใกล้เคียง ใกล้ ดิ เอ็มโพเรียม ใกล้ ดิ เอ็มควอเทีย ใกล้Big C พระราม 4 สิ่งอำนวยความสะดวก สิ่งอำนวยความสะดวกที่ The Lumpini 24 (เดอะ ลุมพินี 24) รวมทั้ง ลิฟท์ ที่จอดรถ การรักษาความปลอดภัย 24 ชั่วโมง กล้องวงจรปิด สระว่ายนำ้ ห้องเซาว์น่า ฟิตเนส สวนหย่อม / พื้นที่จัดบาร์บีคิว ร้านค้าในโครงการ ร้านอาหารในโครงการ wi-fi" ติดต่อสอบถามเพิ่มเติม: Tel: 0954479456 แซนดี้ Line:san1dy2 Real Estate All Co, Ltd. รับฝากขาย เช่า บ้าน คอนโด โกดัง อสังหาริมทรัพย์ทุกชนิด #salecondothelumpini24 #sellcondosukhumvit #sellcondonearbts #sellcondonearbtsprompong #ขายคอนโดใกล้btsพร้อมพงษ์ #ขายคอนโด2นอน2น้ำสุขุมวิท #ขายคอนโดเดอะลุมพีนี24
- เพิ่มวงเงินด้วยการกู้ร่วม (ทางเลือกที่ต้องพิจารณาอย่างรอบคอบ):
หากคุณมองว่ารายได้ของตัวเองไม่เพียงพอที่จะกู้ซื้อที่อยู่อาศัยในฝันได้ การกู้ร่วมกับพ่อแม่ พี่น้อง หรือญาติที่มีรายได้มั่นคงก็เป็นอีกทางเลือกหนึ่งค่ะ การกู้ร่วมจะช่วยให้คุณได้รับวงเงินกู้ที่สูงขึ้นและเพิ่มโอกาสในการอนุมัติสินเชื่อได้ง่ายขึ้น เพราะธนาคารจะนำรายได้ของผู้กู้ร่วมทั้งหมดมาพิจารณานั่นเองค่ะ
อย่างไรก็ตาม การกู้ร่วมเป็นเรื่องใหญ่ที่ต้องพิจารณาอย่างรอบคอบนะคะ เพราะผู้กู้ร่วมจะต้องรับผิดชอบหนี้ร่วมกันตลอดระยะเวลาผ่อนชำระ หากมีปัญหาในการชำระหนี้ ก็จะส่งผลกระทบต่อประวัติเครดิตของทั้งสองฝ่ายเลยค่ะ ดังนั้น ควรตกลงรายละเอียดการผ่อนชำระและกรรมสิทธิ์ให้ชัดเจนตั้งแต่แรก เพื่อหลีกเลี่ยงปัญหาความขัดแย้งในอนาคตนะคะ
ข้อควรรู้สำหรับคนโสด: บ้านที่ซื้อก่อนแต่งงาน จะเป็นสินสมรสหรือไม่? ⚖️
หลายคนอาจมีข้อสงสัยว่า หากในอนาคตตัดสินใจสละโสด แล้วบ้านหรือคอนโดที่คุณซื้อไว้ก่อนแต่งงานจะกลายเป็นสินสมรสหรือไม่? ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1474 ระบุว่า "สินสมรส" คือทรัพย์สินที่คู่สมรสได้มาระหว่างการสมรส ซึ่งต้องจัดการร่วมกัน ส่วน "สินส่วนตัว" ตามมาตรา 1471 คือทรัพย์สินที่ฝ่ายใดฝ่ายหนึ่งมีอยู่ "ก่อนการสมรส" ค่ะ
ดังนั้น หากคุณซื้อที่อยู่อาศัยไว้ตั้งแต่ก่อนจะแต่งงานหรือจดทะเบียนสมรส ที่อยู่อาศัยนั้นจะถือเป็น "สินส่วนตัว" ของคุณ และจะไม่ถูกนับรวมเป็นสินสมรสในอนาคตอย่างแน่นอนค่ะ
นอกจากนี้ ทรัพย์สินที่ฝ่ายใดฝ่ายหนึ่งได้มาระหว่างสมรสจากการรับมรดก หรือการได้รับโดยเสน่หา (เช่น ได้รับมรดกเป็นบ้านพร้อมที่ดินจากพ่อแม่) ก็จะถือเป็นสินส่วนตัวเช่นกัน หากพินัยกรรมหรือเอกสารไม่ได้ระบุว่ายกให้เป็นสินสมรสนะคะ ซึ่งสินส่วนตัวเหล่านี้จะไม่ถูกแบ่งครึ่งให้อีกฝ่ายเมื่อมีการหย่าร้างเหมือนกับสินสมรสค่ะ
อย่างไรก็ดี หากคุณต้องการให้คู่สมรสเข้ามาช่วยแบ่งเบาภาระในการผ่อนบ้าน คุณสามารถทำได้โดยการยื่นขอรีไฟแนนซ์สินเชื่อ และเพิ่มชื่อคู่สมรสเป็นผู้กู้ร่วม ซึ่งธนาคารจะพิจารณาเสมือนเป็นการยื่นกู้ใหม่ โดยนำรายได้และหนี้สินของทั้งสองฝ่ายมาพิจารณาเพื่อประเมินความสามารถในการชำระหนี้ใหม่อีกครั้งค่ะ
ส่วนในกรณีที่คุณซื้อบ้านเป็นสินส่วนตัวไปแล้วและต้องการเพิ่มชื่อคู่สมรสเป็นเจ้าของกรรมสิทธิ์ร่วมกันในภายหลัง จะต้องดำเนินการโอนกรรมสิทธิ์ที่สำนักงานที่ดิน ซึ่งจะมีค่าใช้จ่ายที่เกี่ยวข้องดังนี้ค่ะ
-
ค่าใช้จ่ายในการให้: 0.5% ของราคาประเมิน
-
ภาษีหัก ณ ที่จ่ายตามหลักเกณฑ์ของกรมสรรพากร: ผู้ให้ (คุณ) จะเปรียบเสมือนเป็นผู้ขาย จึงต้องนำเสียภาษีเงินได้บุคคลธรรมดาเฉพาะในส่วนที่ให้คู่สมรสค่ะ
-
ค่าอากรแสตมป์: 0.5% ของราคาซื้อขาย แต่ต้องไม่ต่ำกว่าราคาประเมินที่ดิน โดยมีเงื่อนไขว่าต้องครอบครองนานกว่า 5 ปีขึ้นไป หรือมีชื่ออยู่ในทะเบียนบ้านเกิน 1 ปี หากไม่เป็นไปตามเกณฑ์นี้ จะเข้าข่ายต้องเสียภาษีธุรกิจเฉพาะในอัตรา 3.3% ของราคาซื้อขายแทนค่ะ
การเป็นเจ้าของที่อยู่อาศัยถือเป็นก้าวสำคัญที่สะท้อนถึงความสำเร็จและความมั่นคงในชีวิตนะคะ ไม่ว่าคุณจะอยู่ในสถานะโสด หรือกำลังวางแผนชีวิตคู่ การมีบ้านที่ตอบโจทย์ทุกความต้องการและเป็นพื้นที่ปลอดภัยให้ได้พักผ่อน ย่อมช่วยเติมเต็มพลังชีวิตและสร้างความสุขได้อย่างแท้จริงเลยค่ะ
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. (ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร)
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#คนโสดซื้อบ้าน
#SoloEconomy
#กู้ซื้อบ้าน
#วางแผนการเงิน
#อสังหาริมทรัพย์
#Luckproperty
#GoodProEstate