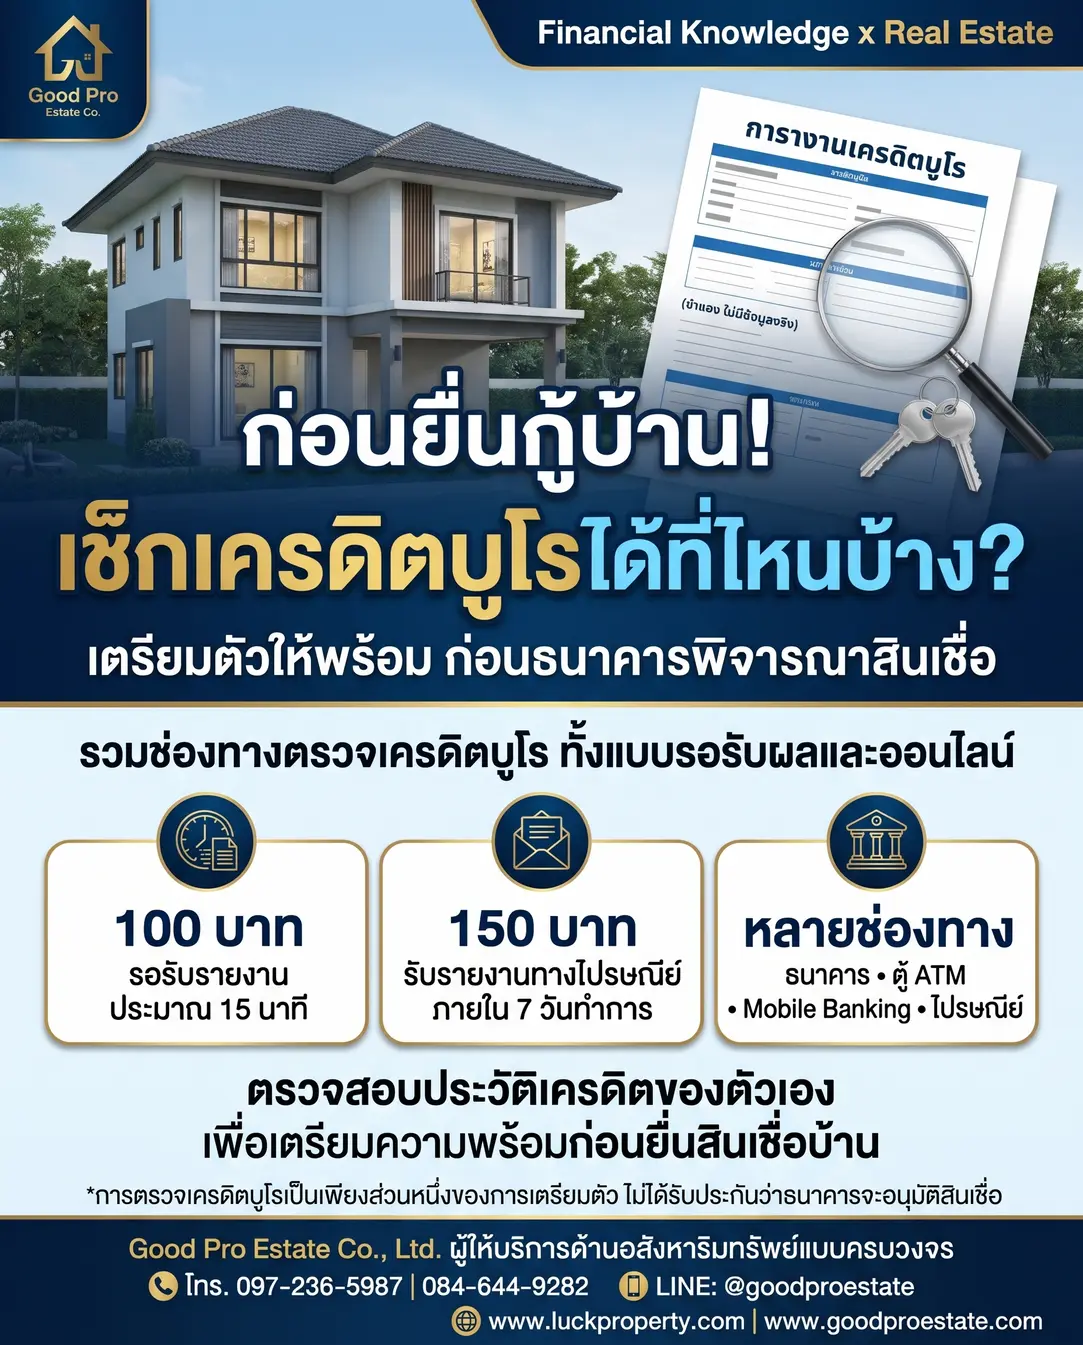
เช็คให้ชัวร์ก่อนยื่นกู้: คู่มือตรวจเครดิตบูโรสำหรับคนอยากมีบ้านและคอนโด
การเตรียมตัวเป็นเจ้าของที่อยู่อาศัยสักหลัง ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์โฮม หรือคอนโดมิเนียมใจกลางเมือง สิ่งสำคัญอันดับต้น ๆ ที่ผู้ซื้อบ้านมักมองข้ามไม่ได้คือ "สุขภาพทางการเงิน"
หลายคนต้องผิดหวังเมื่อธนาคารปฏิเสธคำขอสินเชื่อ โดยไม่ทราบสาเหตุที่แท้จริงว่าเกิดจากอะไร ทั้งที่มั่นใจว่ามีรายได้เพียงพอและมีความสามารถในการผ่อนชำระ

ขายบ้านเดี่ยวเมืองเอก โครงการ 5 หน้าสนามกอล์ฟเมืองเอก หลังตลาดสัมมากร
🔎 สาเหตุหลักมักซ่อนอยู่เบื้องหลังประวัติทางการเงินที่ถูกบันทึกไว้ในบริษัทข้อมูลเครดิต หรือที่เรารู้จักกันในนาม เครดิตบูโร (Credit Bureau) ซึ่งทำหน้าที่รวบรวมและประมวลผลประวัติการชำระสินเชื่อทุกประเภทจากสถาบันการเงินที่เป็นสมาชิก
ก่อนตัดสินใจยื่นกู้ซื้ออสังหาริมทรัพย์ การตรวจสอบความถูกต้องของข้อมูลเครดิตด้วยตนเองจึงเป็นขั้นตอนพื้นฐานที่ช่วยลดความเสี่ยงและเพิ่มโอกาสในการอนุมัติสินเชื่อให้ราบรื่นยิ่งขึ้น
เครดิตบูโรคืออะไร และทำไมถึงสำคัญต่อการซื้อบ้าน
ข้อมูลเครดิตไม่ใช่สิ่งน่ากลัว แต่เป็นประวัติข้อเท็จจริงเกี่ยวกับการชำระหนี้สินต่าง ๆ ที่ผ่านมา ไม่ว่าจะเป็นบัตรเครดิต สินเชื่อส่วนบุคคล สินเชื่อรถยนต์ หรือสินเชื่อบ้านเดิม
ข้อมูลเหล่านี้จะถูกเก็บรักษาไว้อย่างเป็นความลับ และถูกนำมาใช้โดยสถาบันการเงินเพื่อประเมินความเสี่ยงและวินัยทางการเงินของผู้กู้ ก่อนจะอนุมัติวงเงินก้อนใหญ่สำหรับการซื้ออสังหาริมทรัพย์
หากประวัติการชำระเงินที่ผ่านมามีจุดด่างพร้อย เช่น การชำระล่าช้าบ่อยครั้ง หรือมียอดค้างชำระ ธนาคารอาจมองว่ามีความเสี่ยงสูงที่จะไม่สามารถผ่อนชำระได้ตามกำหนด ส่งผลให้วงเงินอนุมัติลดลง หรือถูกปฏิเสธสินเชื่อในที่สุด
การเช็คเครดิตบูโรก่อนยื่นกู้จริง จึงเปรียบเสมือนการตรวจสุขภาพประจำปี ที่ทำให้ผู้ซื้อทราบว่าตนเองมีสถานะทางการเงินอย่างไร และมีจุดไหนที่ต้องแก้ไขก่อนเริ่มกระบวนการซื้อขายบ้าน
ช่องทางและสถานที่ตรวจเครดิตบูโรแบบรวดเร็ว
ปัจจุบันการตรวจสอบข้อมูลเครดิตไม่ใช่เรื่องยากและไม่ต้องรอนานอีกต่อไป มีหลากหลายสถานที่และช่องทางอำนวยความสะดวกให้เลือกตามความเหมาะสมของแต่ละบุคคล ทั้งแบบรอรับได้ทันที หรือแบบจัดส่งเอกสารทางไปรษณีย์
กรุงเทพฯ และปริมณฑล: จุดบริการแบบรอรับได้ภายใน 15 นาที
สำหรับผู้ที่ต้องการความรวดเร็วและต้องการรับรายงานผลตรวจแบบกระดาษกลับไปทันที มีจุดบริการในเขตกรุงเทพฯ และปริมณฑลที่รองรับการตรวจสอบสำหรับบุคคลธรรมดา (ยื่นตรวจของตนเอง หรือมอบอำนาจ) และนิติบุคคล โดยมีค่าบริการ 100 บาท เพียงใช้บัตรประจำตัวประชาชนตัวจริง
-
ธนาคารอาคารสงเคราะห์ (ธอส.) อาคาร 2 ชั้น 2: เปิดให้บริการวันจันทร์ – ศุกร์ เวลา 09.00 – 16.30 น. (หยุดวันหยุดนักขัตฤกษ์) รองรับทั้งบุคคลธรรมดา นิติบุคคล และชาวต่างชาติ
-
อาคารกลาสเฮ้าส์ (ปากซอยสุขุมวิท 25 ชั้นใต้ดิน): เปิดให้บริการวันจันทร์ – ศุกร์ เวลา 09.00 – 16.30 น.
-
อาคารเพิร์ล แบงก์ค็อก (ชั้น 3 โซนธนาคาร): เปิดให้บริการวันจันทร์ – ศุกร์ เวลา 09.00 – 18.00 น.
-
สถานีรถไฟฟ้า BTS ศาลาแดง: จุดให้บริการภายในสถานี เปิดวันจันทร์ – ศุกร์ เวลา 09.00 – 18.00 น.
-
สถานีรถไฟฟ้า BTS อนุสาวรีย์ชัยสมรภูมิ: จุดให้บริการภายในสถานี เปิดให้บริการทุกวันจันทร์ – อาทิตย์ เวลา 09.00 – 18.00 น.
-
ห้างสรรพสินค้าเจ-เวนิว (นวนคร ชั้น 3 ติดประกันสังคม): เปิดให้บริการทุกวันจันทร์ – อาทิตย์ เวลา 09.00 – 18.00 น. (จุดบริการนี้เฉพาะลูกค้าบุคคลธรรมดาที่มายื่นตรวจของตนเองเท่านั้น ไม่รับกรณีมอบอำนาจ)
จุดบริการพิเศษวันหยุด: CITI และ UOB
สำหรับผู้ที่สะดวกใช้บริการในช่วงวันหยุดสุดสัปดาห์ มีจุดบริการเฉพาะกิจให้บริการในวันเสาร์ – อาทิตย์ ระหว่างเวลา 11.00 – 18.00 น. ดังนี้
-
ธนาคาร CITI: สาขาเดอะมอลล์ บางกะปิ, เดอะมอลล์ งามวงศ์วาน และศูนย์การค้าเมกา บางนา
-
ธนาคาร UOB: สาขาเซ็นทรัลพลาซา เวสต์เกต บางใหญ่ และเดอะมอลล์ ท่าพระ
ตรวจผ่านช่องทางไปรษณีย์และดิจิทัล
สำหรับผู้ที่ไม่สะดวกเดินทางไปยังจุดบริการเฉพาะ สามารถเลือกใช้ช่องทางอื่น ๆ ได้ตามความสะดวก:
-
เคาน์เตอร์ธนาคาร (ทุกสาขา): ของธนาคารกรุงศรีอยุธยา, กรุงไทย, ธนชาต, ธอส., และแลนด์แอนด์เฮ้าส์ โดยแจ้งเจ้าหน้าที่พร้อมยื่นบัตรประชาชน มีค่าบริการ 150 บาท และรอรับรายงานส่งกลับทางไปรษณีย์ลงทะเบียนภายใน 7 วันทำการ
-
ตู้ ATM: สำหรับผู้ที่มีบัตร ATM ของธนาคารกรุงไทย หรือไทยพาณิชย์ สามารถทำรายการผ่านหน้าจอเมนูตรวจเครดิตบูโรได้ทันที
-
แอปพลิเคชันบนมือถือและอินเทอร์เน็ตแบงก์กิ้ง: ผู้ที่ใช้งาน Mobile Banking หรือบริการ Online Banking ของธนาคารที่ร่วมรายการ เช่น กรุงศรีอยุธยา หรือกรุงไทย สามารถทำรายการผ่านระบบออนไลน์ได้โดยตรง
-
ที่ทำการไปรษณีย์: บางสาขาที่ให้บริการตรวจเครดิตบูโรแบบสรุป สามารถติดต่อสอบถามรายละเอียดเพิ่มเติมได้ที่ THP Contact Center โทร. 1545
วิเคราะห์มุมมองอสังหาริมทรัพย์: ทำไมผู้ซื้อบ้านและนักลงทุนต้องใส่ใจเรื่องนี้
ในมุมมองของตลาดอสังหาริมทรัพย์ การขอสินเชื่อถือเป็นด่านสำคัญที่สุดในการเปลี่ยนสถานะจาก "ผู้สนใจ" มาเป็น "เจ้ากรรมสิทธิ์"
แม้ทำเลของโครงการจะยอดเยี่ยม ตัวบ้านหรือคอนโดมิเนียมจะตอบโจทย์ และราคาจะมีความคุ้มค่าเพียงใด แต่หากปราการด่านสุดท้ายอย่างสินเชื่อธนาคารไม่ผ่าน ทุกอย่างก็ต้องหยุดชะงัก
การตรวจเครดิตบูโรจึงไม่ใช่แค่เรื่องของการเช็คประวัติหนี้เสีย แต่เป็นการวางแผนทางการเงินเชิงรุก
💡 Insight สำหรับผู้ซื้อ: หากพบข้อผิดพลาดในรายงานข้อมูลเครดิต เช่น ข้อมูลยอดหนี้ไม่ตรงกับความเป็นจริง หรือสถานะบัญชีไม่ถูก
อัปเดต ผู้ซื้อยังมีเวลาเพียงพอในการยื่นเรื่องขอแก้ไขกับบริษัทข้อมูลเครดิตก่อนที่จะยื่นกู้จริงกับธนาคาร ซึ่งช่วยป้องกันไม่ให้เกิดความล่าช้าในการซื้อขาย หรือเสียโอกาสในการจองซื้อโครงการที่หมายปอง
ส่วนในมุมมองของนักลงทุนอสังหาริมทรัพย์ การรักษา, วินัยทางการเงินและประวัติเครดิตให้ใสสะอาดอยู่เสมอ คือกุญแจสำคัญในการขยายพอร์ตการลงทุน เพราะการซื้ออสังหาริมทรัพย์หลังที่สองหรือสาม จำเป็นต้องอาศัยความน่าเชื่อถือกับสถาบันการเงินเป็นอย่างมาก การมีประวัติเครดิตที่ดีจะช่วยให้การอนุมัติวงเงินสำหรับลงทุนเป็นไปอย่างราบรื่น
สิ่งที่ผู้ซื้อและนักลงทุนควรเตรียมตัวก่อนยื่นกู้
เพื่อให้กระบวนการขอสินเชื่อที่อยู่อาศัยเป็นไปอย่างราบรื่น ควรปฏิบัติตามคำแนะนำเบื้องต้นดังนี้
-
ตรวจสอบล่วงหน้า: ควรตรวจสอบเครดิตบูโรก่อนตัดสินใจจองซื้อบ้านหรือคอนโดมิเนียมอย่างน้อย 3-6 เดือน เพื่อให้มีเวลาเคลียร์ยอดหนี้คงค้างหรือปรับปรุงประวัติทางการเงิน
-
ชำระหนี้ตรงเวลา: สร้างวินัยในการผ่อนชำระภาระหนี้ปัจจุบันให้ตรงเวลา ไม่ควรปล่อยให้มียอดค้างชำระเกิน 30 วัน
-
หลีกเลี่ยงการสร้างหนี้ใหม่: ก่อนยื่นกู้ซื้อบ้าน ควรงดเว้นการสมัครสินเชื่อส่วนบุคคลหรือบัตรเครดิตเพิ่มเติม เนื่องจากภาระหนี้ต่อเดือนจะเพิ่มขึ้น ซึ่งส่งผลโดยตรงต่อวงเงินอนุมัติสูงสุดที่ธนาคารจะพิจารณาให้
มองไปข้างหน้า: วินัยทางการเงินกับความมั่นคงในระยะยาว
ตลาดอสังหาริมทรัพย์มีการเติบโตและปรับตัวอย่างต่อเนื่อง มาตรการปล่อยสินเชื่อของสถาบันการเงินมีความเข้มงวดมากขึ้นตามภาวะเศรษฐกิจ เพื่อป้องกันปัญหาหนี้เสียในระบบ
สิ่งนี้สะท้อนให้เห็นว่าความพร้อมทางการเงินส่วนบุคคลกลายเป็นปัจจัยชี้ขาดความสำเร็จในการมีที่อยู่อาศัย
การให้ความสำคัญกับการตรวจสอบและรักษาประวัติเครดิตบูโรให้ดีอยู่เสมอ จึงเป็นเครื่องมือสำคัญที่ไม่เพียงช่วยให้การกู้ซื้อบ้านผ่านพ้นไปด้วยดี แต่ยังเป็นการสร้างรากฐานความมั่นคงทางการเงินในระยะยาวอีกด้วย
บทสรุป
การมีบ้านหรือคอนโดมิเนียมสักยูนิตเป็นเป้าหมายสำคัญในชีวิตของใครหลายคน การเตรียมความพร้อมตั้งแต่ขั้นตอนพื้นฐานอย่างการตรวจสอบเครดิตบูโร จะช่วยให้ผู้ซื้อรู้เท่าทันสถานะทางการเงินของตนเอง สามารถแก้ไขข้อผิดพลาดได้อย่างทันท่วงที และเพิ่มความมั่นใจในการยื่นขอสินเชื่อกับธนาคาร
การลงทุนเวลาเพียงเล็กน้อยในการตรวจสุขภาพทางการเงินนี้ จะช่วยปูทางให้การเดินทางสู่การเป็นเจ้าของอสังหาริมทรัพย์เป็นไปอย่างราบรื่นและมั่นคง
ติดต่อสอบถามข้อมูลเพิ่มเติมได้ที่:
-
Good Pro Estate Co., Ltd. — ผู้ให้บริการด้านอสังหาริมทรัพย์แบบครบวงจร
-
📞 โทร: 097-236-5987, 084-644-9282
-
📱 LINE: @goodproestate
-
🌐 เว็บไซต์: www.luckproperty.com | www.goodproestate.com
#อสังหาริมทรัพย์
#ตลาดอสังหาริมทรัพย์
#บ้าน
#คอนโด
#สินเชื่อบ้าน
#เครดิตบูโร
#ลงทุนอสังหาริมทรัพย์
#LuckProperty